Lån till kommersiell fastighet – Guide till finansiering och banker

Att ta ett lån till en kommersiell fastighet fungerar annorlunda än att finansiera en privatbostad. Banken bedömer inte bara fastighetens marknadsvärde utan även kassaflöde, hyresgäster, läge och företagets ekonomi innan ett lån beviljas. En välskött kommersiell fastighet med stabila hyresintäkter har ofta bättre möjligheter att få konkurrenskraftiga lånevillkor än en fastighet med hög vakans eller osäkra intäkter.
Oavsett om du planerar att köpa en kontorsfastighet, industrifastighet, butikslokal eller vill belåna en kommersiell fastighet som du redan äger är det klokt att jämföra flera banker. Skillnader i ränta, amorteringsvillkor och övriga lånevillkor kan påverka investeringens lönsamhet under lång tid.
Jämför banker innan du ansöker om ett kommersiellt fastighetslån
När du ansöker om ett lån till en kommersiell fastighet är det sällan den första banken som erbjuder de bästa villkoren. Räntor, belåningsgrader och amorteringskrav kan skilja sig åt, samtidigt som olika banker gör olika riskbedömningar av samma fastighet och företag.
Räntan är bara en del av den totala finansieringskostnaden. Uppläggningsavgifter, bindningstider, amorteringsvillkor och möjligheten att göra extra amorteringar kan få stor betydelse, särskilt vid större fastighetsinvesteringar.
Genom att jämföra flera banker ökar chansen att hitta ett lån med konkurrenskraftiga villkor och en finansiering som passar både fastigheten och verksamheten. En genomtänkt finansiering kan ge ett starkare kassaflöde och bättre förutsättningar för framtida investeringar.
Så fungerar lån till kommersiella fastigheter
Ett lån till en kommersiell fastighet fungerar i grunden på samma sätt som andra fastighetslån – fastigheten används som säkerhet för lånet. Samtidigt skiljer sig bankernas bedömning på flera viktiga punkter jämfört med finansiering av privatbostäder. Vid kommersiella fastigheter läggs betydligt större vikt vid fastighetens intjäningsförmåga och företagets ekonomi.
Långivaren vill försäkra sig om att hyresintäkterna är tillräckliga för att täcka räntor, amorteringar, driftkostnader och samtidigt skapa ett förutsägbart överskott. Därför granskas bland annat kassaflöde, driftnetto, vakansgrad och kvaliteten på befintliga hyresavtal innan lånet beviljas.
De flesta kommersiella fastigheter ägs av aktiebolag, men även privatpersoner kan i vissa fall finansiera en kommersiell fastighet. Oavsett ägarform behöver du vanligtvis bidra med en egen kontantinsats, eftersom banker sällan finansierar hela köpeskillingen.
Hur mycket kan du låna till en kommersiell fastighet?

Hur stort lån du kan få beror på både fastigheten och din ekonomiska situation. Det finns ingen fast belåningsgrad som gäller hos alla banker, men de flesta gör en samlad bedömning där flera faktorer vägs samman.
Exempel på faktorer som avgör hur mycket du kan låna:
- Fastighetens marknadsvärde
- Hyresintäkter och kassaflöde
- Driftnetto
- Vakansgrad
- Typ av kommersiell fastighet
- Hyresgästernas ekonomiska styrka
- Företagets ekonomi
- Tidigare erfarenhet av fastighetsförvaltning
En fastighet med långa hyresavtal, långsiktiga hyresgäster och ett starkt kassaflöde ger normalt bättre lånemöjligheter än en fastighet med osäkra intäkter eller hög vakans.
Så bedömer banken din låneansökan
När banken granskar en ansökan om ett kommersiellt fastighetslån tittar den på betydligt fler faktorer än bara köpeskillingen. Målet är att bedöma hur stor risken är och om fastigheten kan bära sina egna kostnader även om marknaden förändras.
Nedan följer de viktigaste områdena som normalt ingår i alla långivares kreditbedömning.
Kassaflöde
Ett starkt kassaflöde är en av de viktigaste faktorerna vid finansiering av kommersiella fastigheter. Banken vill se att fastigheten genererar tillräckliga intäkter för att täcka räntor, amorteringar och löpande driftkostnader även om ränteläget förändras eller någon lokal står tom under en period.
Använd gärna vår Kassaflödeskalkylator för att beräkna hur olika intäkter och kostnader påverkar fastighetens ekonomi.
Driftnetto
Driftnettot visar hur mycket fastigheten genererar efter att driftkostnaderna har betalats och används ofta som underlag när banken bedömer fastighetens återbetalningsförmåga. Ett starkt driftnetto innebär i regel bättre möjligheter att få ett större lån eller mer fördelaktiga villkor.
Du kan även använda vår DSCR-kalkylator för att se hur väl fastighetens kassaflöde täcker lånets kostnader.
Hyresgäster och hyresavtal
För kommersiella fastigheter är hyresgästerna ofta en av de viktigaste faktorerna i riskbedömningen. En fastighet med tillförlitliga företag som hyresgäster och långa hyresavtal ses normalt som en säkrare investering än en fastighet där lokaler ofta står tomma eller där hyresgästerna har svag ekonomi.
Banken tittar bland annat på hur lång tid som återstår på hyresavtalen, om hyrorna följer marknadsnivåerna och hur stor risken är att lokalerna blir vakanta. En väluthyrd fastighet med flera stabila hyresgäster ger vanligtvis bättre förutsättningar att få ett större lån och mer förmånliga villkor.
Fastighetens skick
Fastighetens tekniska skick har betydelse för både värdet och långivarens riskbedömning. Om större renoveringar eller underhållsarbeten väntar inom de närmaste åren kan banken räkna med högre framtida kostnader, vilket kan påverka hur mycket du får låna.
Inför en finansiering är det därför en fördel att kunna visa dokumentation över genomförda renoveringar, underhållsplaner och eventuella investeringar som har förbättrat fastighetens standard eller energieffektivitet.
Läget
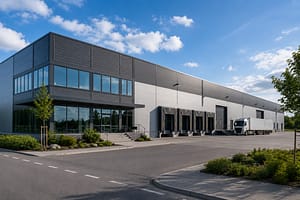
Läget har stor betydelse för värdet på en kommersiell fastighet. En attraktiv placering med god tillgänglighet, stark efterfrågan och låg vakansrisk innebär ofta en lägre risk för lånet.
Olika typer av kommersiella fastigheter påverkas dock av olika faktorer. För en butikslokal kan kundflödet vara avgörande, medan en industrifastighet kan värderas utifrån närheten till större vägar, logistik och transportmöjligheter. Kontorsfastigheter påverkas ofta av kommunikationer, serviceutbud och det lokala näringslivet.
Din ekonomi och erfarenhet
Även om fastigheten är den viktigaste säkerheten görs alltid en bedömning av låntagaren. Företagets ekonomi, tidigare resultat och återbetalningsförmåga väger tungt, men även din erfarenhet av att äga eller förvalta kommersiella fastigheter kan vara avgörande för kreditbeslutet.
Om du är en ny investerare kan banken ställa högre krav på eget kapital eller ytterligare säkerheter. Har du däremot erfarenhet av fastighetsförvaltning och en stabil ekonomi ökar ofta möjligheterna att få bättre lånevillkor.
Innan du genomför köpet kan det vara klokt att analysera fastighetens ekonomi i detalj. Med vårt verktyg för Fastighetsanalys får du en tydligare bild av kassaflöde, lönsamhet och vilka faktorer som kan förändra investeringens långsiktiga avkastning.
Företagslån eller fastighetslån – vad är skillnaden?
När företag behöver finansiera ett fastighetsköp finns det ofta två alternativ: ett vanligt företagslån eller ett fastighetslån. Vilket som passar bäst beror på syftet med finansieringen och vilken säkerhet som finns.
Ett fastighetslån är särskilt utformat för köp eller belåning av fastigheter. Fastigheten fungerar som säkerhet, vilket ofta innebär lägre ränta och längre återbetalningstid än ett traditionellt företagslån.
Ett företagslån används oftare när finansieringen gäller verksamheten i stort, exempelvis inventarier, maskiner eller rörelsekapital. Företagslån kan även användas vid fastighetsinvesteringar, men har ofta högre ränta och kortare löptid eftersom säkerheten normalt är svagare.
För större investeringar i kommersiella fastigheter är ett fastighetslån därför vanligtvis den mest kostnadseffektiva lösningen. I vissa situationer kan en kombination av fastighetslån och företagslån vara aktuell, exempelvis om delar av köpet eller en omfattande ombyggnation behöver finansieras utöver själva fastigheten.
Belåna en kommersiell fastighet du redan äger

Du behöver inte köpa en ny fastighet för att ansöka om ett kommersiellt fastighetslån. Många fastighetsägare väljer istället att belåna en befintlig kommersiell fastighet för att frigöra kapital till nya investeringar eller utveckla verksamheten.
Om fastigheten har ökat i värde eller om en del av lånet redan har amorterats kan det finnas ett utrymme att utöka belåningen. Banken gör då en ny värdering av fastigheten och en uppdaterad kreditbedömning innan den beslutar om ett utökat lån.
Kapitalet kan exempelvis användas till:
- Köp av ytterligare kommersiella fastigheter
- Ombyggnation eller renovering
- Energieffektiviserande åtgärder
- Tillbyggnader och lokalanpassningar
- Finansiering av andra investeringar i företaget
Precis som vid ett nytt fastighetslån tittar banken på kassaflöde, driftnetto, belåningsgrad och företagets ekonomi innan en utökad belåning beviljas.
Innan du ansöker kan det vara en bra idé att analysera hur den ökade belåningen påverkar fastighetens lönsamhet. Använd gärna vårt verktyg för Fastighetsanalys tillsammans med vår Kassaflödeskalkylator för att få en tydligare bild av investeringens ekonomi.
Vad påverkar räntan på ett kommersiellt fastighetslån?
Räntan på ett kommersiellt fastighetslån bestäms genom en samlad bedömning av risken i affären. Ju lägre risk banken bedömer att lånet har, desto bättre möjligheter finns det att få en konkurrenskraftig ränta.
Faktorer som vanligtvis påverkar räntan är:
- Fastighetens belåningsgrad
- Kassaflöde och driftnetto
- Hyresgästernas ekonomiska styrka
- Hyresavtalens längd
- Fastighetens läge
- Företagets ekonomi och kreditvärdighet
- Den allmänna räntenivån på marknaden
Även mindre skillnader i räntan kan få stor betydelse över tid, särskilt vid större lån. Därför är det ofta lönsamt att jämföra erbjudanden från flera banker innan du bestämmer dig.
Internlänk
Vill du läsa mer om olika finansieringslösningar? Besök även vår sida om Fastighetslån, där vi går igenom olika typer av lån för fastighetsinvesteringar. (Läggs in när sidan är klar.)
Vanliga misstag vid finansiering av kommersiella fastigheter
Att finansiera en kommersiell fastighet innebär stora ekonomiska beslut. Genom att undvika några vanliga misstag kan du förbättra både lånevillkoren och investeringens långsiktiga lönsamhet.
Att bara jämföra räntan
Den lägsta räntan innebär inte alltid det bästa lånet. Amorteringsvillkor, avgifter och möjligheten att göra extra amorteringar kan vara minst lika viktiga.
Att överskatta hyresintäkterna
En alltför optimistisk kalkyl kan göra att fastighetens kassaflöde blir svagare än planerat. Räkna alltid med en viss vakans och oförutsedda kostnader.
Att underskatta vakansrisken
Även attraktiva lokaler kan stå tomma under perioder. Ett realistiskt antagande om vakans ger en tryggare ekonomisk kalkyl.
Att bortse från underhållsbehovet
Större renoveringar och tekniskt underhåll kan påverka både kassaflödet och fastighetens värde. Se till att dessa kostnader finns med i kalkylen.
Att ha en för liten ekonomisk buffert
Oförutsedda utgifter, ränteförändringar eller tillfälliga hyresbortfall kan snabbt förändra ekonomin. En god likviditetsreserv gör investeringen betydligt tryggare.
Använd vår Break-even-kalkylator för att se hur förändringar i ränta, kostnader och hyresintäkter påverkar när investeringen går med vinst.
Vanliga frågor om lån till kommersiella fastigheter
Hur mycket kan man låna till en kommersiell fastighet?
Det beror på bland annat fastighetens värde, kassaflöde, hyresgäster och företagets ekonomi. Banken gör alltid en individuell kreditbedömning.
Hur stor kontantinsats krävs?
De flesta banker kräver att du själv finansierar en del av köpeskillingen. Hur stor kontantinsatsen behöver vara varierar mellan olika banker och fastighetstyper.
Kan privatpersoner ta lån till en kommersiell fastighet?
Ja, i vissa fall. Det är dock vanligare att kommersiella fastigheter ägs och finansieras genom ett aktiebolag eller annat företag.
Kan företag låna till en kommersiell fastighet?
Ja. Det är den vanligaste finansieringsformen och de flesta kommersiella fastigheter finansieras genom företag.
Kan jag höja lånet senare?
Ja, om fastigheten har ökat i värde eller om belåningsgraden har minskat kan det finnas möjlighet att utöka lånet efter en ny kreditprövning.
Att tänka på innan du ansöker om ett kommersiellt fastighetslån
Ett kommersiellt fastighetslån är ofta en långsiktig investering där små skillnader i ränta och villkor kan få stor ekonomisk betydelse. Genom att jämföra flera banker, analysera fastighetens kassaflöde och göra en realistisk kalkyl ökar möjligheterna att hitta en finansiering som fungerar både idag och i framtiden.
Lägg tid på att förstå fastighetens ekonomi, planera för oförutsedda kostnader och säkerställ att investeringen klarar förändringar i räntor och vakans. När du har en tydlig bild av fastighetens ekonomi är nästa steg att jämföra olika långivare. Skillnader i ränta och lånevillkor kan få stor betydelse för investeringens lönsamhet över tid.