
Byggnadskreditiv – ett lån som betalas ut medan huset byggs
Ett byggnadskreditiv är ett tillfälligt lån för dig som ska bygga hus. Pengarna betalas inte ut på en gång. Du använder lånet efter hand när fakturorna från husbygget ska betalas.
Byggnadskreditiv kallas även byggnadslån, bygglån och byggkreditiv. Du betalar normalt ränta på pengarna du har använt, inte på hela det beviljade beloppet. När huset är färdigt ska lånet vanligtvis ersättas av ett vanligt huslån.
Hela husbygget måste få plats i budgeten
Husleverantörens offert berättar sällan vad hela projektet kommer att kosta. Tomt, grund, anslutningar och andra utgifter kan stå för en betydande del av budgeten.
Kostnaderna kommer dessutom vid olika tillfällen. Markarbetet kanske ska betalas i januari, medan den sista fakturan från husleverantören kommer först i oktober.
Byggbudgeten kan innehålla:
- Tomt och kostnader för tomtköpet
- Markarbete och grund
- Husleverans och entreprenörer
- Vatten, avlopp, el och andra anslutningar
- Bygglov, ritningar och besiktningar
- Lagfart och pantbrev
- Räntor och avgifter under byggtiden
- En reserv för oförutsedda utgifter
Alla utgifter behöver inte betalas med lånade pengar. Men både lånet och dina egna pengar ska räcka tills huset är färdigt.
Har du inte köpt marken ännu kan du läsa mer om hur lån till tomt och hus fungerar.
Ansökan börjar med ritningar och avtal
Ett byggnadskreditiv beviljas för ett hus som ännu inte är färdigt. Därför behöver du kunna visa vad du ska bygga, hur mycket arbetet beräknas kosta och när huset väntas stå klart.
Ritningar, offerter, entreprenadavtal, bygglov och en tidsplan är vanliga underlag. Du behöver också redovisa dina egna pengar och inkomster.
Vanligtvis görs en förhandsvärdering av vad fastigheten förväntas vara värd när huset är färdigt.
Äger du redan marken kan det vara aktuellt att undersöka vad tomten är värd innan du ansöker. Tomtens värde kan ingå i bedömningen av fastighetens säkerhetsvärde.
Bygglov och kommunens startbesked kan behöva vara klara innan byggnadskreditivet får användas. Startbeskedet är kommunens tillstånd att påbörja byggarbetet.
Pengarna betalas ut enligt en lyftplan
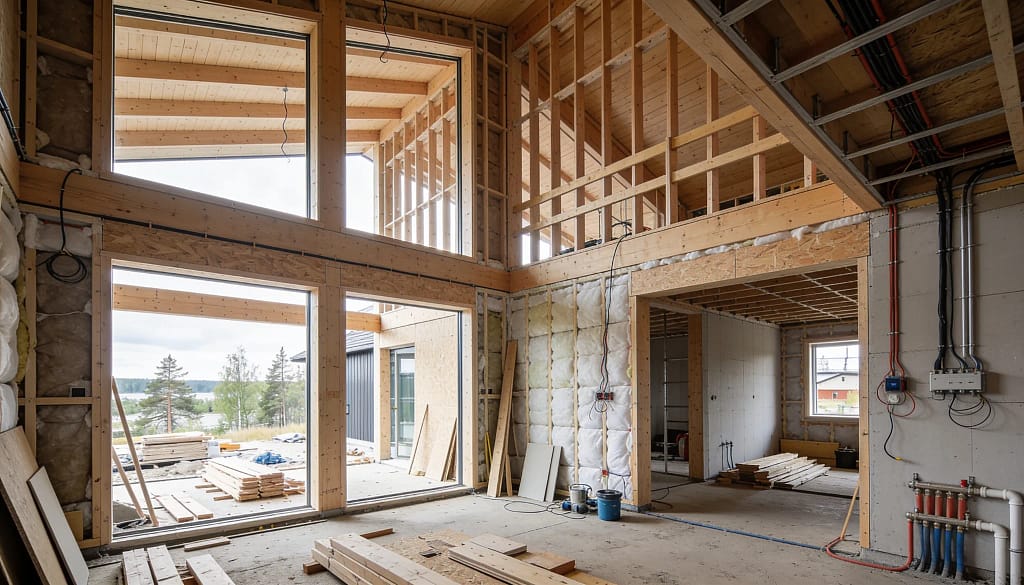
När byggnadskreditivet beviljas upprättas normalt en lyftplan. Den visar när pengar ska tas ut ur lånet och hur stora utbetalningarna väntas bli.
För ett husbygge med ett byggnadskreditiv på 3 miljoner kronor kan planen exempelvis se ut så här:
| Tillfälle | Planerad utbetalning |
|---|---|
| Markarbete och grund | 400 000 kr |
| Första husleveransen | 900 000 kr |
| Fortsatta byggarbeten | 650 000 kr |
| Installationer och invändiga arbeten | 550 000 kr |
| Slutbetalningar | 500 000 kr |
| Totalt | 3 000 000 kr |
Den verkliga fördelningen styrs av avtalen med husleverantören och övriga entreprenörer.
Vanligtvis godkänner du fakturorna innan banken betalar dem. Banken kan även kontrollera hur långt bygget har kommit inför nästa utbetalning.
En husleverantör som kräver en stor förskottsbetalning kan ställa till problem om bankens lyftplan ser annorlunda ut. Kontrollera därför att betalningsplanerna fungerar tillsammans innan arbetet börjar.
Spärrförbindelse reserverar pengar åt leverantören
Vissa entreprenörer och husleverantörer kräver en spärrförbindelse. Det innebär att banken reserverar ett bestämt belopp ur byggnadskreditivet för leverantörens räkning.
Pengarna får inte användas till något annat.
Du behöver normalt fortfarande godkänna fakturorna innan banken betalar. Om du och leverantören blir oense kan det reserverade beloppet däremot bli ett problem för resten av husbygget.
Enligt de standardvillkor som numera är vanliga upphör spärrförbindelsen automatiskt när leverantören har fått full betalning.
Konsumenternas förklarar hur spärrförbindelser fungerar och vad som gäller om du inte godkänner en faktura.
Vad kostar ett byggnadskreditiv?
Ett byggnadskreditiv har ofta högre ränta än ett vanligt huslån. Du kan dessutom behöva betala avgifter som inte ingår i den angivna räntesatsen.
Räntan på pengarna du faktiskt har använt kallas dispositionsränta. Utöver den kan det tillkomma uppläggningsavgift, avgifter för utbetalningar och en avgift för det beviljade kreditutrymmet.
Även värdering, besiktningar och eventuell byggkontroll kan kosta pengar.
Exempel: Ränta på ett byggnadskreditiv på 3 miljoner
Anta att du har ett byggnadskreditiv på 3 miljoner kronor. Räntan är 5 procent och ligger stilla under byggtiden.
Eftersom pengarna används efter hand förändras räntekostnaden:
| Utnyttjad kredit | Ränta per månad |
|---|---|
| 500 000 kr | 2 083 kr |
| 1 500 000 kr | 6 250 kr |
| 2 500 000 kr | 10 417 kr |
| 3 000 000 kr | 12 500 kr |
Beräkningen utgår från årsräntan delad på tolv månader. Eventuella avgifter ingår inte.
En stor utbetalning till husleverantören kan alltså höja månadskostnaden rejält, trots att räntesatsen är oförändrad.
Avgifter för pengar som ännu inte har använts
Vissa långivare tar även ut en avgift för att hålla kreditbeloppet tillgängligt.
Anta att avgiften är 0,5 procent per år av hela den beviljade krediten. För 3 miljoner kronor motsvarar det 15 000 kronor per år.
Det är ett räkneexempel. Både avgifterna och hur de beräknas varierar mellan långivare.
När du jämför byggnadskreditiv behöver du därför räkna med mer än den vanliga räntan.
Hur mycket egna pengar behövs?
Du behöver normalt betala en del av husbygget med egna pengar. Hur mycket som krävs påverkas bland annat av byggbudgeten, tomtens värde, din ekonomi och det färdiga husets förväntade marknadsvärde.
Äger du redan en tomt som är värd en miljon kronor kan den förbättra dina förutsättningar att få lån. Däremot betyder det inte att du har en miljon kronor tillgänglig för att betala byggfakturorna.
De nya bolånereglerna från den 1 april 2026 innebär inte att du automatiskt kan låna 90 procent av byggkostnaden. Hur stort byggnadskreditiv du kan få avgörs bland annat av byggbudgeten, din ekonomi och fastighetens förväntade värde.
Ta också reda på när dina egna pengar ska användas. Vissa långivare vill att du betalar din del först, innan byggnadskreditivet börjar utnyttjas.
Då kan en stor del av dina besparingar behövas redan under byggets första månader.
Pantbrev kan bli en extra kostnad
Fastigheten används vanligtvis som säkerhet för byggnadskreditivet. För det behövs pantbrev, som visar hur stora inteckningar som har registrerats i fastigheten.
Har du redan pantbrev kan de eventuellt återanvändas. Undersök vilka pantbrev som finns sedan tidigare och om det finns något ledigt utrymme.
Om pantbreven inte räcker behöver nya tas ut.
Stämpelskatten är 2 procent av det nya inteckningsbeloppet. Lantmäteriet tar dessutom ut 375 kronor per ny inteckning.
Behöver du nya pantbrev på 600 000 kronor blir stämpelskatten 12 000 kronor. Tillsammans med en expeditionsavgift blir kostnaden 12 375 kronor.
De aktuella avgifterna finns hos Lantmäteriet. Du hittar även fler exempel på vad nya pantbrev kostar.
Bygga själv eller anlita en husleverantör?
Vid totalentreprenad ansvarar en huvudentreprenör för de arbeten som ingår i avtalet. Det innebär ofta en tydligare betalningsplan och färre företag att samordna.
Anlitar du själv snickare, elektriker, rörmokare och andra hantverkare får du fler avtal och fakturor att hantera. Du ansvarar också för att arbetena passar ihop och utförs i rätt ordning.
Ska du utföra en stor del av arbetet själv kan banken ställa särskilda krav. Vissa långivare godtar inte alla former av självbygge, och det kan finnas begränsningar för hur lånet får användas till materialinköp.
Ett lågt uppskattat byggpris hjälper föga om det saknas en trovärdig plan för hur huset ska bli färdigt.
Om byggnadskreditivet inte räcker
Ett husbygge kan bli dyrare trots att du har skrivit avtal med både husleverantör och entreprenörer.
Anta att markarbetet kostar 175 000 kronor mer än beräknat. Samtidigt blir bygget försenat och du behöver betala ytterligare 75 000 kronor för ditt tillfälliga boende.
Du behöver plötsligt hitta ytterligare 250 000 kronor.
Om byggnadskreditivet redan är fullt utnyttjat måste pengarna komma någon annanstans ifrån. Banken kan pröva en höjning av krediten, men det är inte säkert att den beviljas.
Du kan behöva använda mer egna pengar, minska kostnaderna för återstående arbeten eller försöka ändra betalningsplanen. Det sista alternativet brukar inte vara särskilt lockande för entreprenörer som redan har utfört sitt arbete.
En reserv i byggbudgeten minskar risken för att bygget stannar när oväntade utgifter dyker upp.
Förseningar gör även lånet dyrare
Byggnadskreditiv beviljas normalt för en begränsad tid. Blir huset inte färdigt enligt tidsplanen kan du behöva förlänga krediten.
En förlängning behöver godkännas av långivaren, om inte avtalet redan innehåller villkor för automatisk förlängning.
Under tiden fortsätter du att betala ränta på pengarna som har använts. Tre månaders försening kan därför bli dyr även om själva byggarbetet håller budgeten.
Byggnadskreditiv för ombyggnad och tillbyggnad
Byggnadskreditiv används även vid större ombyggnader och omfattande renoveringar.
Äger du redan huset kan ett alternativ vara att undersöka om det går att höja lånet på huset.
Sedan april 2026 får tilläggslån som huvudregel inte innebära att den totala bostadskrediten överstiger 80 procent av bostadens marknadsvärde. Din ekonomi måste dessutom räcka för det högre lånet.
En mindre tillbyggnad kanske kan betalas genom att höja det befintliga lånet. Vid en omfattande ombyggnad med stora fakturor under flera månader kan ett byggnadskreditiv passa bättre.
Ska du uppföra ett komplementbostadshus finns även andra möjligheter att låna till ett Attefallshus.
När byggnadskreditivet ska bli ett vanligt huslån
När huset är färdigt ska byggnadskreditivet vanligtvis avslutas och ersättas av ett vanligt huslån. Övergången kallas för avlyft.
Inför avlyftet behöver banken normalt en godkänd slutbesiktning, kommunens slutbesked och en slutvärdering av fastigheten.
Med ett slutbesked ger kommunen klartecken att börja använda huset. Normalt får du inte flytta in innan beskedet har lämnats, om kommunen inte särskilt har godkänt det. Boverket beskriver reglerna för slutbesked.
Slutvärderingen visar vad fastigheten bedöms vara värd på marknaden. Tillsammans med din ekonomi ligger värdet till grund för det nya lånebeslutet.
Ett tidigare beviljat byggnadskreditiv är ingen garanti för att du får låna samma belopp när huset är färdigt.
Om huset värderas lägre än planerat
Förhandsvärderingen är en uppskattning. Bostadsmarknaden kan förändras under byggtiden och det färdiga huset kan värderas lägre än väntat.
Anta att du har använt 3,3 miljoner kronor av ditt byggnadskreditiv.
När huset är färdigt godkänner banken ett vanligt huslån på 3 miljoner kronor. Det saknas alltså 300 000 kronor för att lösa byggnadskreditivet.
Du kan då behöva skjuta till egna pengar eller undersöka möjligheten att låna hos någon annan.
Redan när du ansöker om byggnadskreditivet kan du be långivaren förklara vad som händer om slutvärderingen blir lägre än förhandsvärderingen.
I artikeln om hur fastigheter värderas beskriver vi närmare hur marknadsvärdet bedöms.
Jämför bolån
Jämför bolån och se vilka villkor olika långivare erbjuder.
Kan man slippa amortera när huset är nybyggt?
Ett byggnadskreditiv är normalt amorteringsfritt under byggtiden. Du betalar ränta och eventuella avgifter, men behöver inte samtidigt betala av på skulden.
När krediten ersätts av ett vanligt huslån gäller andra villkor.
För nyproducerade bostäder finns en särskild möjlighet till amorteringsfrihet. Enligt lagen om begränsning av bostadskrediter får långivaren under vissa förutsättningar medge amorteringsfrihet i upp till fem år från tillträdet.
Möjligheten gäller även när det nya bostadslånet ersätter krediter som har använts för att bygga bostaden och lämnas till samma låntagare, förutsatt att lagens övriga villkor är uppfyllda.
Det är banken som avgör om amorteringsfrihet ska beviljas.
Om du får fem amorteringsfria år behöver du även räkna på månadskostnaden när amorteringarna börjar. Med ett stort huslån kan skillnaden bli flera tusen kronor i månaden.