Att köpa lantbruk eller gård är mer än ett husköp
När du köper en lantbruksfastighet köper du sällan bara ett hus. Till fastigheten kan det höra åkermark, bete, skog, ekonomibyggnader och olika rättigheter som påverkar både värdet och vad du faktiskt kan göra med gården.
Det gör också att ekonomin ser annorlunda ut. Banken kan behöva bedöma både fastigheten och inkomster från exempelvis jordbruk eller skog, och kraven på egen insats kan skilja sig från ett vanligt husköp. Läs mer om lantbrukslån och att belåna lantbruksfastighet.
För den som vill köpa gård för att bo på är mycket av detta lika relevant som för den som ska driva ett större lantbruk. Skillnaden ligger främst i vad fastigheten innehåller, hur den ska användas och vilka kostnader som följer med köpet.
Köpa gård eller lantbruk – vad är det egentligen du köper?
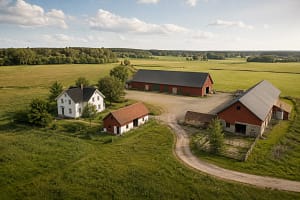
Två lantbruksfastigheter kan se helt olika ut. Den ena kan vara en mindre gård med bostadshus, några hektar bete och en lada. Den andra kan bestå av stora arealer åkermark, skog, flera ekonomibyggnader och en verksamhet som redan är i gång.
Därför säger själva beteckningen lantbruksfastighet inte särskilt mycket om vad du faktiskt får för pengarna. När du jämför gårdar behöver du titta på delarna var för sig.
Bostadshuset är ofta det första man fastnar för, särskilt om man vill köpa gård för att bo där. Men en stor del av fastighetens värde kan ligga någon annanstans. Produktiv skogsmark, bra åkermark eller användbara ekonomibyggnader kan väga tungt, medan stora byggnader i dåligt skick i stället kan innebära framtida kostnader.
Arealen behöver också sättas i sitt sammanhang. Tio hektar skog är något helt annat än tio hektar åkermark, och markens läge, kvalitet och möjligheter att använda den påverkar värdet. Det räcker därför inte att bara jämföra hur många hektar olika gårdar har.
Samma sak gäller om du vill köpa ett lantbruk med verksamhet. Då behöver du skilja på själva fastigheten och sådant som maskiner, djur, lager eller annan lös egendom. Allt som används på gården ingår inte automatiskt i fastighetsköpet.
Om du vill köpa en jordbruksfastighet eller bondgård är det därför klokt att börja med en enkel fråga: Vad är det jag egentligen vill köpa? Ett hem med mark runt omkring, en verksamhet som ska ge inkomster eller en kombination av båda?
Svaret påverkar vilka gårdar som är intressanta, hur du bör värdera dem och vad banken senare kommer att vilja titta närmare på.
Kan man köpa lantbruksfastighet som privatperson?
Ja. Du behöver inte vara lantbrukare eller ha ett företag för att köpa en lantbruksfastighet. Många mindre gårdar köps av privatpersoner som främst vill bo på fastigheten, ha djur, bruka en mindre del av marken eller få mer plats omkring sig.
Att fastigheten är taxerad som lantbruksenhet betyder alltså inte att köparen måste bedriva ett heltidsjordbruk. Däremot följer andra regler och ekonomiska förutsättningar med köpet än när du köper ett vanligt hus.
Det här blir särskilt relevant för den som vill köpa en mindre gård. Bostadshuset kan vara huvudskälet till köpet, men fastigheten kan samtidigt bestå av åkermark, skog och ekonomibyggnader som påverkar både värdet, kostnaderna och hur banken ser på gården.
När behövs förvärvstillstånd för en lantbruksfastighet?
Som privatperson kan du behöva förvärvstillstånd om lantbruksfastigheten ligger i ett område som räknas som glesbygd eller omarronderingsområde. Det finns samtidigt flera undantag, bland annat beroende på hur du får fastigheten och om du redan bor i området. Reglerna skiljer sig också från dem som gäller när ett aktiebolag eller annan juridisk person köper fastigheten.
Förvärvstillstånd söks hos länsstyrelsen i det län där gården ligger. Om tillstånd krävs behöver frågan därför finnas med tidigt i köpet – inte upptäckas först när lagfarten ska ordnas.
För den som köper gård som privatperson är alltså frågan sällan om man får köpa, utan vilka regler som gäller för just den fastigheten och hur köpet ska läggas upp.
Köpa mindre gård för att bo på
Många som vill köpa en mindre gård har inga planer på att driva ett stort lantbruk. Det kan handla om att få mer mark, kunna ha hästar eller andra djur, odla i mindre skala eller helt enkelt bo mer lantligt.
Även en liten gård kan ändå vara taxerad som lantbruksfastighet. Då kan banken bedöma köpet annorlunda än vid ett vanligt husköp, trots att bostadshuset är den viktigaste delen för dig. Hur stor del av värdet som ligger i huset, marken, skogen och ekonomibyggnaderna kan påverka både värderingen och lånet.
Det är därför klokt att kontrollera fastighetens taxering och prata med banken innan du räknar med att köpet kan hanteras på exakt samma sätt som när du belånar ett vanligt hus.
För den som köper gård främst för att bo där blir de löpande kostnaderna också lätta att underskatta. Några hektar mark behöver skötas, grusvägen kanske ska underhållas och byggnader som du knappt använder kan fortfarande behöva försäkras och repareras.
En mindre gård kan därför vara billig att köpa i förhållande till ett hus i stan men betydligt dyrare att äga än priset först antyder. Räkna på hela fastigheten, inte bara bostaden och månadskostnaden för lånet.
Samtidigt behöver du inte göra köpet mer komplicerat än det är. Om du vet vad marken ska användas till, vilka byggnader du faktiskt behöver och vilka kostnader du tar över blir det betydligt enklare att skilja en gård som passar dig från en som mest ser lockande ut på visningen.
Så går det till att köpa en lantbruksfastighet
Ett gårdsköp börjar ofta långt innan budgivningen. Först behöver du veta vilken typ av fastighet du söker och ungefär hur mycket du kan lägga på både köpet och det som kan behöva göras efteråt.
1. Bestäm vad gården ska användas till
Ska gården främst vara ett hem, eller ska marken och byggnaderna också ge inkomster? Svaret påverkar både vilka objekt som är intressanta och hur du bör räkna på köpet.
Den som vill köpa en mindre gård för att bo på kan exempelvis lägga störst vikt vid bostadshuset, läget och möjligheten att ha djur. För ett aktivt lantbruk kan åkermarkens kvalitet, ekonomibyggnaderna och möjligheten att utveckla verksamheten väga betydligt tyngre.
2. Räkna på mer än priset i annonsen
Priset på gården är bara en del av vad du behöver ha pengar till. Bortsett från den egna insatsen kan du behöva pengar till lagfart, nya pantbrev och åtgärder som behöver göras direkt efter tillträdet.
På en gård kan sådana kostnader bli stora. Ett bostadshus kan vara i gott skick samtidigt som taket på en maskinhall, ett äldre avlopp eller en ladugård kräver pengar nästan direkt.
Prata därför med banken innan du går långt i en budgivning. Banken vill ofta förstå både vad fastigheten innehåller och hur ekonomin kring köpet går ihop. På sidan om lantbrukslån kan du läsa mer om hur lån till gård och lantbruksfastighet brukar bedömas.
3. Ta reda på vad som faktiskt följer med
Fastighetsannonsen ger inte alltid hela bilden. Kontrollera vilka markområden som hör till fastigheten, vilka byggnader som ingår och om någon annan har rätt att använda delar av marken.
Om gården drivs som verksamhet kan maskiner, djur, lager och annan utrustning säljas separat. De behöver alltså inte ingå bara för att de finns på plats vid visningen.
4. Undersök gården före kontrakt
Som köpare har du undersökningsplikt, och på en lantbruksfastighet finns ofta mer att kontrollera än bara bostadshuset. På en lantbruksfastighet kan det också finnas ekonomibyggnader, brunnar, enskilt avlopp, skog, åkermark och vägar som behöver bedömas.
Här kan kostnader som inte syns vid en vanlig husvisning gömma sig. Nästa avsnitt går därför närmare in på vad som är värt att kontrollera innan du bestämmer dig.
5. Bud, kontrakt och tillträde
När du har bestämt dig för en gård följer budgivning och kontrakt ungefär samma grundprincip som vid andra fastighetsköp, men avtalet kan behöva hantera fler frågor.
Det kan till exempel finnas arrenden, särskilda rättigheter, lös egendom eller villkor om förvärvstillstånd som behöver vara utredda innan affären är klar.
Efter köpet ska den nya ägaren söka lagfart. Om du lånar till köpet kan banken också behöva använda befintliga pantbrev eller ta ut nya för den del av lånet som ska ha fastigheten som säkerhet.
Det här bör du kontrollera innan du köper gården
En lantbruksfastighet behöver granskas bredare än ett vanligt hus. Bostaden kan vara i fint skick samtidigt som mark, ekonomibyggnader eller rättigheter knutna till fastigheten påverkar värdet betydligt mer än du först tror.
Bostadshus och ekonomibyggnader
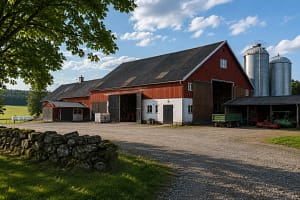
Bostadshuset bör undersökas på ungefär samma sätt som vid ett vanligt husköp. På en gård finns ofta dessutom lador, stall, maskinhallar, verkstäder eller andra ekonomibyggnader som kan vara dyra att underhålla.
Titta inte bara på om byggnaderna går att använda i dag. Fundera också på vad de kommer att kosta de närmaste åren. Ett stort tak som snart behöver bytas kan snabbt bli en större kostnad än en renovering inne i bostadshuset.
Markens användning och kvalitet
Arealen säger ganska lite på egen hand. Åkermark, bete, skog och tomtmark har olika användning och olika värde.
Om marken är en viktig del av varför du vill köpa gården bör du ta reda på hur den används i dag, om någon annan brukar den och vilka möjligheter du själv har. För den som planerar djurhållning eller odling kan markens läge och sammanhängande areal vara minst lika betydelsefull som antalet hektar.
Om det finns skog på fastigheten
Skog kan stå för en betydande del av värdet på en lantbruksfastighet. Då räcker det inte att konstatera att det finns många hektar skogsmark.
En aktuell skogsbruksplan kan ge information om bland annat virkesförråd, trädslag, ålder och planerade åtgärder. Om skogen är en viktig del av köpet kan det vara klokt att låta någon med skoglig kompetens bedöma underlaget.
Den som främst är ute efter skogen kan också läsa mer om skogslån och att belåna skogsfastighet.
Arrenden, servitut och andra rättigheter
Marken behöver inte alltid kunna användas fritt bara för att den tillhör fastigheten. Delar kan vara utarrenderade, och det kan finnas servitut som ger någon annan rätt att exempelvis använda en väg, brunn eller annan del av fastigheten.
Det omvända kan också gälla. Gården kan vara beroende av rättigheter över en grannfastighet för att komma åt väg, vatten eller andra funktioner.
Be därför om underlag som visar vilka rättigheter och avtal som finns. Det är betydligt enklare att reda ut detta före köpet än efteråt.
Vatten, avlopp och vägar
På landsbygden är egen brunn och enskilt avlopp vanligt. Kontrollera vilken lösning som finns, hur gammal den är och om det finns tidigare beslut eller anmärkningar.
Även vägen till gården kan behöva granskas. En privat väg kan innebära kostnader för underhåll, snöröjning och vägavgifter, och ansvaret kan delas mellan flera fastigheter.
Sådana frågor ser små ut bredvid själva köpesumman, men kan påverka både vardagen på gården och de löpande kostnaderna under lång tid.
Hur vet du om priset på lantbruksfastigheten är rimligt?
Det kan vara svårare att jämföra priset på lantbruksfastigheter än på vanliga hus. Två gårdar med ungefär samma areal kan ha helt olika värde beroende på hur marken ser ut, vilka byggnader som finns och hur stor del som består av produktiv skog eller bra åkermark.
Bostadshuset är bara en del av värdet. På vissa fastigheter står skogen för en stor del, på andra är det åkermarken eller välskötta ekonomibyggnader som väger tyngst. En stor lada är alltså inte automatiskt en tillgång – om den kräver omfattande renovering kan den snarare innebära en framtida kostnad.
Även sådant som arrenden, servitut, vägar och fastighetens läge påverkar vad gården är värd för just dig. En fastighet kan därför vara rimligt prissatt på papperet men ändå bli ett dåligt köp om stora investeringar väntar direkt efter tillträdet.
Taxeringsvärdet kan ge viss information, men bör inte användas som facit för marknadsvärdet. När mark, skog eller verksamhet står för en större del av priset kan en professionell värdering ge ett betydligt bättre underlag.
Bankens syn på värdet spelar också roll om du ska låna till köpet. Banken utgår inte nödvändigtvis från det pris du och säljaren har kommit överens om, utan gör en egen bedömning av vad fastigheten kan användas som säkerhet för. Det påverkar i sin tur hur mycket du kan få i lån och hur mycket eget kapital du behöver.
Kontantinsats och lån när du köper lantbruksfastighet
Hur mycket du kan låna till en lantbruksfastighet avgörs inte bara av priset. Banken tittar också på vilken typ av fastighet du köper, hur den ska användas och vilka inkomster som ska bära lånet.
För en mindre gård där du främst ska bo kan din vanliga privatekonomi väga tungt. Köper du ett aktivt lantbruk kan banken även vilja se intäkter, kostnader, investeringar och hur verksamheten har fungerat tidigare.
Hur stor egen insats som krävs varierar därför mellan olika gårdar och köpare. Det finns inte en enkel procentsats som fungerar för alla lantbruksfastigheter. En gård med lättvärderad bostad, bra mark och stabil ekonomi kan bedömas annorlunda än en fastighet med stora renoveringsbehov eller osäkra intäkter.
Räkna också med pengar utöver själva kontantinsatsen. Lagfart, eventuella nya pantbrev och åtgärder efter köpet behöver få plats i kalkylen. Om hela bufferten går åt redan vid tillträdet kan ett nytt tak, ett avlopp eller en trasig ekonomibyggnad snabbt bli ett problem.
Har du hittat en gård som du vill gå vidare med är det därför klokt att ta bankkontakten tidigt. Då får du en bättre bild av hur mycket du kan låna och hur mycket eget kapital som behövs innan budgivningen går för långt.
Lagfart och pantbrev när du köper lantbruksfastighet
När köpet är klart ska du söka lagfart, alltså registrera dig som ny ägare till fastigheten. Kostnaden kan bli betydande på en dyr gård och bör därför finnas med i kalkylen redan före budgivningen.
Om du lånar till köpet spelar även pantbrev roll. Pantbreven används som säkerhet för lånet, och finns det redan tillräckligt stora pantbrev i fastigheten behöver du normalt inte ta ut nya för hela lånebeloppet.
Det är därför värt att kontrollera hur stora befintliga pantbrev som finns innan du räknar färdigt på köpet. Två gårdar med samma pris kan få olika kostnader vid tillträdet om den ena har gott om befintliga pantbrev och den andra nästan inga alls.
På en lantbruksfastighet kan dessutom själva köpet innehålla sådant som inte hör till fastigheten, exempelvis maskiner, djur eller annan utrustning. Det kan påverka hur affären läggs upp och vad som faktiskt ligger till grund för lagfart och lån. Se därför till att det framgår tydligt vad som ingår i fastighetsköpet och vad som säljs separat.
Frågor och svar om att köpa lantbruksfastighet
Måste man vara lantbrukare för att köpa gård?
Nej. Många köper gård främst för att bo där, ha djur eller få tillgång till mark och skog. Fastigheten kan fortfarande vara en lantbruksfastighet även om jord- eller skogsbruket är litet eller inte bedrivs som heltidsverksamhet.
Hur mycket kontantinsats behövs för att köpa gård?
Det finns ingen procentsats som gäller för alla lantbruksfastigheter. Banken bedömer bland annat fastighetens värde, vad den består av och din eller verksamhetens ekonomi.
Behövs förvärvstillstånd när man köper lantbruksfastighet?
I vissa fall. Det kan bland annat bli aktuellt för fastigheter i glesbygds- och omarronderingsområden. Det finns också undantag, så kontrollera vad som gäller för den aktuella fastigheten innan köpet slutförs.
Kan en lantbruksfastighet innehålla både jord och skog?
Ja. Många lantbruksfastigheter består av en blandning av bostad, åkermark, betesmark, skog och ekonomibyggnader. Fördelningen mellan delarna kan ha stor betydelse för både värdet och hur fastigheten kan användas.
Kan man köpa en gård bara för att bo där?
Ja. Det är vanligt att mindre gårdar köps främst som bostad. Men mark, ekonomibyggnader, enskilt vatten och avlopp samt andra delar av fastigheten följer fortfarande med och kan påverka både kostnaderna och bankens bedömning.
Nästa steg när du hittat rätt gård
När en gård känns intressant behöver du ganska snabbt gå från känsla till fakta. Kontrollera vad som faktiskt ingår i fastigheten, vilka rättigheter och avtal som finns och om mark, byggnader och ekonomi stämmer med det du vill använda gården till.
Räkna sedan på hela köpet. Pris, egen insats, lagfart, eventuella nya pantbrev och sådant som behöver åtgärdas efter tillträdet bör finnas med innan du bestämmer hur högt du kan gå i en budgivning.
Om du behöver låna till köpet är nästa steg att ta underlaget till banken och få en tydligare bild av hur fastigheten värderas och hur mycket du kan låna. Läs mer om lantbrukslån och att låna till en lantbruksfastighet.
När både fastigheten och kalkylen håller blir det betydligt enklare att avgöra om gården är rätt köp – inte bara rätt plats.