
Låna till Attefallshus – när tomten får ett hus till
Att låna till Attefallshus kan innebära att du höjer lånet på huset, använder sparade pengar eller kombinerar flera sätt att betala bygget. Slutnotan avgörs av Attefallshuset, markarbetet, grunden och hur el, vatten och avlopp ska lösas.
Finns det låneutrymme i huset kan du ha möjlighet att låna mer på huset och använda pengarna till bygget.
Attefallshus är fortfarande ordet många använder
Attefallshus lever kvar som vardagsnamn, men reglerna för mindre komplementbyggnader ändrades den 1 december 2025.
I Boverkets regler används bland annat begreppen komplementbostadshus och komplementbyggnad. Ett komplementbostadshus är avsett att fungera som en självständig bostad, medan exempelvis en gäststuga kan räknas som komplementbyggnad.
Ett lovfritt komplementbostadshus får under vissa förutsättningar ha en byggnadsarea på högst 30 kvadratmeter inom detaljplan och 50 kvadratmeter utanför detaljplan. Det finns även gränser för bland annat höjd, placering och hur stor sammanlagd lovfri byggnadsarea som får finnas på tomten.
Boverket beskriver reglerna för komplementbostadshus här.
Attefallshuset är långt ifrån hela slutnotan
Priset på byggnaden säger ganska lite om vad projektet kostar när allt är färdigt.
Utöver Attefallshuset kan du behöva betala för:
- grund
- schaktning och annat markarbete
- vatten och avlopp
- el
- transport och kran
- kök och badrum
- målning och andra invändiga arbeten
- anslutningsavgifter
- projektering och andra förberedelser
Ett exempel:
Attefallshus: 620 000 kronor
Grund och markarbete: 165 000 kronor
Vatten, avlopp och el: 125 000 kronor
Invändigt arbete och övrigt: 140 000 kronor
Totalt: 1 050 000 kronor
Priset på Attefallshuset kan alltså ligga flera hundra tusen kronor under slutnotan för ett hus som faktiskt går att använda.
Markarbetet kan bli den stora överraskningen
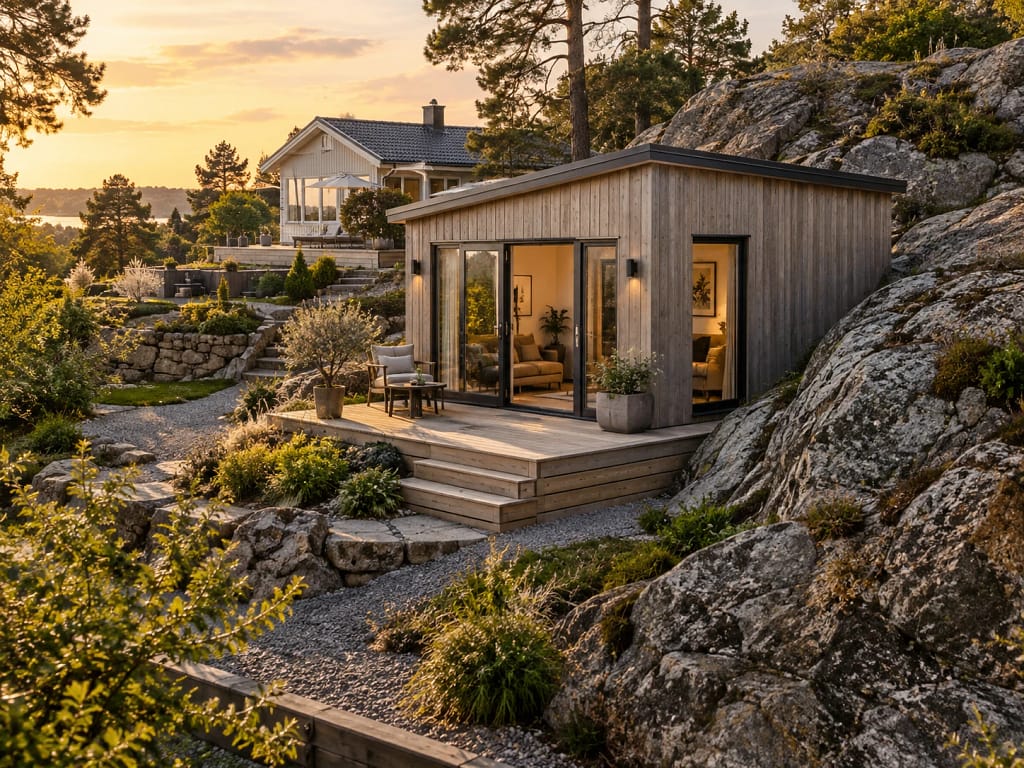
Plan och lättillgänglig mark är billigare att bygga på än berg, sluttning eller mark som kräver större förberedelser.
Avståndet till huvudbyggnaden spelar också roll. Långa dragningar av vatten, avlopp och el kostar pengar. Detsamma gäller om grävmaskin eller kran har svårt att komma fram.
Ett billigt Attefallshus på en besvärlig tomt kan i praktiken bli dyrare än en betydligt dyrare attefallare på mark där jobbet är enkelt.
Ska du först köpa tomt är markförhållandena därför värda att väga in redan före köpet.
Låna till Attefallshus genom att höja lånet på huset
Den som redan äger ett hus kan ibland använda låneutrymmet i fastigheten för att betala hela eller delar av bygget.
Anta att huset är värderat till 5 000 000 kronor och att de nuvarande lånen är 2 900 000 kronor.
Sedan den 1 april 2026 får ett tilläggslån som huvudregel inte göra att den totala belåningen överstiger 80 procent av bostadens marknadsvärde.
I exemplet motsvarar 80 procent:
5 000 000 × 80 % = 4 000 000 kronor
Skillnaden mellan 4 000 000 och befintliga lån på 2 900 000 kronor är 1 100 000 kronor.
Det är det maximala utrymmet enligt 80-procentsgränsen, inte ett löfte om att du får låna ytterligare 1,1 miljoner. Inkomst, andra skulder och kreditprövningen avgör hur mycket du faktiskt kan låna.
Husets värde spelar alltså stor roll. Läs mer om att värdera hus för att höja lånet.
Finansinspektionen beskriver 80-procentsgränsen för tilläggslån på sin sida om de nya reglerna.
Jämför bolån
Jämför bolån och se vilka villkor olika långivare erbjuder.
Ett Attefallshus kan förändra hela boendeekonomin
Ett extra hus på tomten kan användas av ett vuxet barn, en äldre förälder eller gäster. Det kan också hyras ut.
Om en färdig attefallare kan hyras ut för exempelvis 8 500 kronor i månaden kan inkomsten täcka en del av räntan och andra kostnader som bygget har fört med sig.
Ekonomiskt börjar fastigheten då nästan likna en liten hyresfastighet. Du har lagt pengar på ytterligare en byggnad som kan ge en löpande intäkt.
Det ligger nära kalkylen för den som köper hyresfastighet, även om skalan är en helt annan.
Före bygget finns en plan – efteråt finns ett hus att värdera
Före byggstart finns ett befintligt hus, en tomt och en planerad byggnad.
När Attefallshuset är färdigt går det att bedöma standard, storlek, placering och hur huset faktiskt kan användas. Då kan även hela fastighetens marknadsvärde ha förändrats.
Ett fullt utrustat bostadshus som går att hyra ut kan påverka värdet på ett annat sätt än en enkel gäststuga.
Mer om vad som påverkar marknadsvärdet finns på sidan om att värdera fastighet.
När låneutrymmet inte räcker från början
Ett Attefallshus behöver inte betalas på ett enda sätt.
En del av bygget kan betalas med sparade pengar och en annan genom att lånet på huset höjs. För större projekt kan det även behövas kredit under byggtiden.
Du kan däremot inte räkna med värdet på ett färdigt Attefallshus innan det är byggt.
Sedan april 2026 gäller femårsregeln för omvärdering även tilläggslån. En tidigare omvärdering kan vara möjlig om bostadens marknadsvärde har förändrats avsevärt av andra skäl än den allmänna prisutvecklingen, exempelvis efter en större om- eller tillbyggnad.
Det är förändringen i marknadsvärde som räknas, inte summan på byggfakturorna.
Pantbreven kan lägga ytterligare en kostnad på bygget
Om lånet på huset ska höjas behöver det finnas tillräckligt med pantbrev för säkerheten.
Anta att fastigheten redan har pantbrev på 3 000 000 kronor och att långivaren behöver säkerhet för totalt 3 700 000 kronor.
Då kan nya pantbrev behöva tas ut för 700 000 kronor.
Stämpelskatten för en ny inteckning är 2 procent av beloppet. Dessutom tillkommer en expeditionsavgift på 375 kronor per inteckning.
I exemplet blir stämpelskatten:
700 000 × 2 % = 14 000 kronor
Till det kommer expeditionsavgiften.
Lantmäteriet redovisar de aktuella avgifterna på sin sida om att ansöka om inteckning.
På Belåna Fastighet finns också en separat genomgång av vad pantbrev kostar.
Finns det redan tillräckligt stora befintliga pantbrev behöver nya pantbrev inte tas ut för samma belopp.
Ska Attefallshuset hyras ut är bruttohyran bara början
Anta att hela bygget kostar 950 000 kronor och att huset kan hyras ut för 8 500 kronor i månaden.
Om det är uthyrt hela året blir bruttohyran:
8 500 × 12 = 102 000 kronor per år
El, uppvärmning, vatten, försäkring, underhåll och perioder utan hyresgäst minskar vad som blir kvar. Även skatt på uthyrningen behöver räknas med.
För privat uthyrning av småhus finns särskilda skatteregler. Skatteverket beskriver schablonavdraget och det extra avdraget för småhus på sin sida om uthyrning av privatbostad.
En hyra på 102 000 kronor per år ska alltså inte jämföras direkt med byggkostnaden. Räkna på vad som återstår efter drift, underhåll och skatt.
Ett extra boende behöver inte ge hyresintäkter för att vara användbart
Alla bygger inte för uthyrning.
Ett separat mindre hus kan ge ett vuxet barn större självständighet eller göra det möjligt för en äldre förälder att bo nära familjen. För andra blir det gästrum, arbetsplats eller ateljé.
Alternativet kan vara ett större hus, en flytt eller att hyra lokal någon annanstans.
VA kan avgöra vad Attefallshuset går att använda till
Ska Attefallshuset fungera som en självständig bostad behöver kök, dusch och toalett ha vatten och avlopp.
Med kommunalt VA behöver byggnaden kunna anslutas. Har fastigheten egen brunn och enskilt avlopp behöver den befintliga anläggningen klara ytterligare ett boende.
Det är en tydlig skillnad mot en enkel gäststuga utan full bostadsstandard.
Placeringen på tomten får följder länge
Ska Attefallshuset hyras ut kan egen väg in, separat uteplats och viss avskildhet göra stor skillnad.
Titta också på det praktiska:
- går det att ordna parkering?
- måste hyresgästen passera huvudhusets uteplats?
- försvinner den bästa delen av trädgården?
- används en plats där huvudbyggnaden senare hade kunnat byggas ut?
- blir dragningen av VA och el onödigt lång?
När grunden är gjuten är placeringen svår att ändra.
Bygga själv eller köpa nyckelfärdigt förändrar lånebehovet
Egen arbetsinsats kan sänka kostnaden.
Den som kan göra delar av invändigt arbete, målning eller andra moment själv behöver inte betala hantverkare för allt.
Kostnaderna kommer då ofta i fler omgångar och slutnotan kan bli svårare att överblicka från början.
En nyckelfärdig attefallare ger ofta ett tydligare pris på själva byggnaden. Men grund, markarbete, VA, el och transport kan fortfarande ligga utanför.
Jämför därför vad offerterna faktiskt innehåller.
När Attefallshuset står klart kan hela lånet vara värt att se över
Efter bygget kan både skulden och fastighetens värde ha förändrats. Hyrs Attefallshuset ut har hushållet dessutom fått en ny intäkt.
Om bygget har förändrat förutsättningarna för lånet kan det finnas skäl att jämföra ränta, amortering och upplägg igen.
På sidan om att refinansiera fastighetslån finns mer om att lägga om befintliga lån.
Jämför bolån
Jämför bolån och se vilka villkor olika långivare erbjuder.