
Låna till tomt – innan huset finns som säkerhet
Att låna till tomt fungerar inte alltid som att låna till ett färdigt hus. Marken kan köpas först, medan huset, grunden och anslutningarna kommer senare. Lånet till tomten behöver därför ofta räknas ihop med hela byggprojektet.
Är marken inte köpt ännu kan du börja med vad som påverkar pris och risk när du köper tomt.
Lånet till tomten är ofta början på ett mycket större lån
En tomt kan kosta 850 000 kronor medan hela projektet landar på flera miljoner.
Ett exempel:
Lån till tomt: 850 000 kr
Lån till hus: 2 900 000 kr
Övriga kostnader / lån:
Grund och mark: 450 000 kr
VA, el och anslutningar: 300 000 kr
Övrigt: 200 000 kr
Totalt projekt: 4 700 000 kr
Ska du låna till tomt och hus räcker det inte att få ihop pengarna till marken. Huset, grunden och allt runt omkring ska också betalas.
Ett byggnadslån kan användas under byggtiden. Pengarna tas då ut efter hand när exempelvis tomten, grunden, huset och entreprenörerna ska betalas.
En obebyggd tomt är inte samma säkerhet som ett färdigt hus
Ett färdigt hus går att bo i, sälja och värdera på en etablerad bostadsmarknad.
På en obebyggd tomt sitter en stor del av värdet i vad marken faktiskt får och går att användas till. Byggrätt, detaljplan, väg, vatten, avlopp och markförhållanden spelar stor roll. Det går alltså att få lån på en tomt, men en obebyggd tomt fungerar inte på samma sätt som ett färdigt hus som säkerhet. Hur mycket marken faktiskt är värd beror bland annat på vad som får byggas, markförhållandena och hur liknande tomter har sålts. Läs mer om hur man värderar en tomt här.
Därför går det inte att automatiskt översätta 90-procentsgränsen för bostadsköp till att det alltid räcker med 10 procent egna pengar när du ska låna till en tomt.
Lån till tomt följer inte alltid samma mall som ett vanligt husköp
Vid köp av ett färdigt hus finns bostaden och ett marknadsvärde redan från början.
På en tomt ligger en stor del av projektet framför dig. Marken ska köpas, huset byggas och anslutningar, grund och markarbete betalas.
Hur mycket egna pengar som behövs kan därför påverkas av tomtpriset, den totala byggkostnaden, värdet på det färdiga huset och hur byggnadslånet läggs upp.
Saknas en del av kontantbeloppet finns även möjligheten att låna till kontantinsats. Ett separat lån ökar samtidigt både skulden och månadskostnaden.
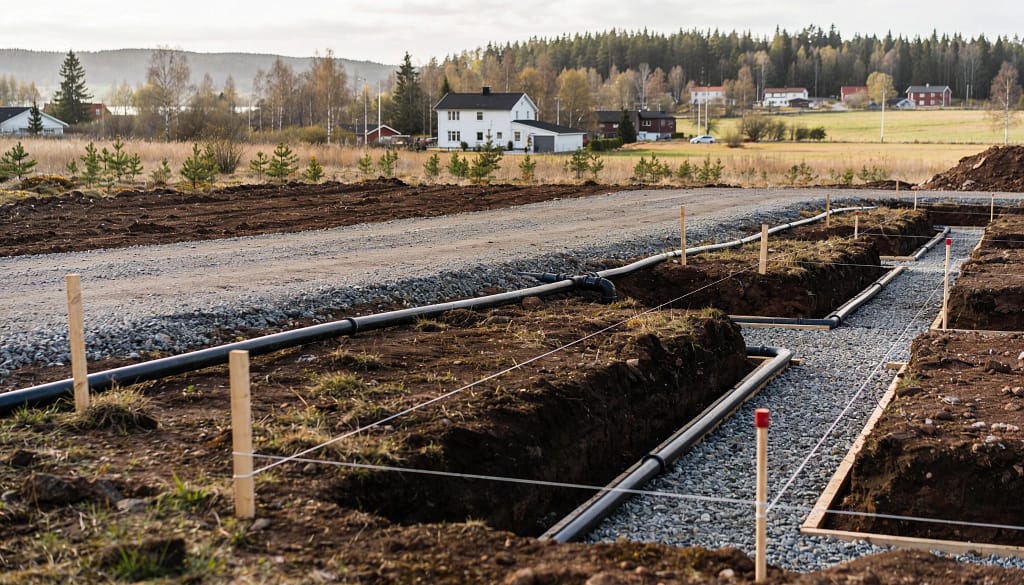
Byggnadskreditiv för tomt och hus
Ett byggnadslån, även kallat byggnadskreditiv, fungerar annorlunda än ett lån där hela summan betalas ut direkt.
Pengarna används i takt med bygget. Först kanske tomten ska betalas. Därefter kommer markarbete, grund, husleverans, hantverkare och anslutningar.
Ränta betalas normalt på den del av krediten som har utnyttjats. När huset är färdigt är tanken vanligtvis att byggnadslånet ska ersättas av ett vanligt lån med den färdiga bostaden som säkerhet.
Lånet till tomten kan alltså bli den första delen av en kredit som växer i takt med att huset byggs.
Vad händer om byggkostnaden stiger eller det färdiga huset värderas lägre än väntat? Läs mer om hur ett byggnadskreditiv fungerar under husbygget.
Äger du redan ett hus kan tomten ibland betalas därifrån
Ett befintligt hus med lågt lån i förhållande till värdet kan ge en annan väg till tomtköpet.
Anta att huset är värt 5 000 000 kronor och har lån på 2 800 000 kronor.
Sedan den 1 april 2026 får en utökning av en befintlig bostadskredit som huvudregel inte göra att belåningsgraden överstiger 80 procent. Den gränsen finns i lagen om begränsning av bostadskrediter hos Sveriges riksdag.
I exemplet är 80 procent av husets värde:
5 000 000 × 80 % = 4 000 000 kronor
Skillnaden mellan 4 000 000 och de befintliga lånen på 2 800 000 kronor är 1 200 000 kronor.
Det är gränsen utifrån belåningsgraden, inte ett löfte om ett lån på 1,2 miljoner. Inkomst, andra skulder och kreditprövningen påverkar hur mycket som faktiskt går att låna.
Finns utrymmet kan det alltså vara möjligt att belåna huset och använda pengarna till tomten eller andra delar av bygget.
Jämför bolån
Jämför bolån och se vilka villkor olika långivare erbjuder.
Byggrätten kan vara värd mer än utsikten
En tomt kan ligga fantastiskt och ändå vara besvärlig att bygga på.
Detaljplan och andra regler kan styra hur stort hus som får byggas, var det får placeras och ibland även höjd eller utformning.
Servitut, väg fram till tomten och möjligheten att ordna vatten och avlopp kan också ändra kalkylen.
Billig mark tappar snabbt sin fördel om stora summor först måste läggas på att göra den byggbar.
Tomten för 600 000 kronor kan kräva en miljon innan huset börjar synas
Priset på marken är en kostnad bland flera före byggstart.
Utöver tomten kan pengar behövas till:
- lagfart
- pantbrev
- markundersökning
- markarbete
- väg
- vatten och avlopp
- elanslutning
- bygglov
- kontrollansvarig
- grund
Anta att tomten kostar 600 000 kronor.
Markarbete och grund kostar 220 000 kronor. VA och el ytterligare 170 000 kronor. Lagfart, pantbrev och andra kostnader tillkommer.
Det är lätt att passera själva tomtpriset i utgifter innan huset börjar ta form.
Lagfarten kommer redan när du köper tomten
En obebyggd tomt är fortfarande en fastighet och köpet ska normalt följas av en ansökan om lagfart.
För en privatperson är stämpelskatten vid köp 1,5 procent av det belopp som skatten beräknas på. Lantmäteriets expeditionsavgift för lagfart är 825 kronor. Aktuella skattesatser och avgifter finns hos Lantmäteriet.
Köper du en tomt för 850 000 kronor och det är detta belopp som ligger till grund för skatten blir 1,5 procent:
850 000 × 1,5 % = 12 750 kronor
Expeditionsavgiften tillkommer.
Mer om hur kostnaden räknas finns under lagfart.
Om marginalerna redan är små behöver även lagfart och pantbrev finnas med i budgeten. Det går också att läsa mer om möjligheterna att låna till lagfart och pantbrev.
Pantbrev kan behövas innan huset finns
När tomten används som säkerhet för lån kan det behövas nya pantbrev.
Finns inga tidigare pantbrev kan kostnaden bli märkbar. Stämpelskatten för en ny inteckning är 2 procent av beloppet och expeditionsavgiften är 375 kronor per inteckning. Lantmäteriet beskriver kostnaden för inteckning här.
Behövs nya pantbrev på 800 000 kronor blir stämpelskatten:
800 000 × 2 % = 16 000 kronor
Expeditionsavgiften tillkommer.
På Vad kostar pantbrev? går det att räkna vidare på den delen av tomtköpet.
Låna till tomt – VA och el kan flytta kalkylen rejält
Den billigaste tomten kan snabbt tappa sitt prisövertag om du först måste ordna väg, brunn, avlopp och el.
Finns kommunalt vatten och avlopp vid tomtgränsen kan mycket redan vara förberett, även om själva anslutningen fortfarande kan kosta mycket.
Saknas kommunalt VA kan det behövas egen brunn och enskilt avlopp. Lägg till lång eldragning, vägbygge och markarbete så kan lånebehovet växa rejält utan att själva huset blivit dyrare.
Tomtpris och kostnaden för att göra marken byggbar hör därför ihop i samma kalkyl.
Markarbete kan äta upp ett lågt tomtpris
Plan mark med bra bärighet kan kräva ganska begränsade förberedelser.
Berg, stora höjdskillnader eller dålig bärighet kan i stället kräva sprängning, stödmurar, fyllnadsmaterial eller bortforsling av stora mängder jord och sten.
En geoteknisk undersökning kostar pengar före byggstart, men kan avslöja problem innan grävmaskinerna redan står på tomten.
Att köpa tomten nu och bygga om tre år är en annan affär
Alla tomtköp följs inte av en grävmaskin veckan därpå.
Köps marken flera år före byggstart behöver lånet fungera under en period då fastigheten fortfarande bara består av tomten.
Under tiden betalar du ränta på pengarna som lånats till marken utan att något färdigt boende finns där.
Dessutom kan byggkostnader, räntor och regler hinna förändras innan bygget börjar.
Att köpa mark och börja bygga direkt är därför ekonomiskt något annat än att köpa en tomt som ska ligga orörd i flera år.
Lånelöfte för tomt och hus är inte samma sak som vid ett vanligt husköp
Ett lånelöfte på 4 miljoner kronor för ett befintligt hus innebär inte automatiskt att samma summa kan användas till en tomt och ett byggprojekt.
Vid ett vanligt husköp finns bostaden redan. Vid nybyggnation ska pengarna räcka genom flera steg samtidigt som slutkostnaden ännu inte är helt känd.
Markarbetet kan bli dyrare än planerat. Materialpriser kan ändras. Tillval kan tillkomma och anslutningar kan kosta mer än i den första kalkylen.
Lånet behöver därför vara upplagt för själva byggprojektet, inte bara för en viss totalsumma.
Bufferten har ett jobb redan innan huset är byggt
En byggbudget som exakt matchar offerterna lämnar väldigt lite spelrum.
Blir markarbetet 100 000 kronor dyrare än planerat måste de pengarna ändå fram. Samma sak gäller om elanslutningen, grunden eller någon entreprenad drar över budget.
En buffert minskar risken för att du behöver försöka ordna ytterligare lån när bygget redan är igång.
När huset är färdigt förändras lånet
Under byggtiden är fastigheten ett pågående projekt. När huset är färdigt finns en bostad som kan slutvärderas.
Då kan byggnadslånet normalt prövas för att ersättas av ett vanligt huslån. Hur stort det lånet kan bli påverkas bland annat av det färdiga husets marknadsvärde och hushållets ekonomi.
Om projektet har kostat 4 700 000 kronor men huset efter färdigställandet värderas till 4 400 000 kronor kan du alltså inte utgå från att hela byggkostnaden går att lägga i det nya huslånet.
Här blir skillnaden mellan byggbudget och färdigt marknadsvärde konkret.
Den som väger nybygget mot att köpa hus kan därför behöva jämföra mer än bara priset på tomten och husleveransen.
Jämför bolån
Jämför bolån och se vilka villkor olika långivare erbjuder.