Vad är pantbrev?
Ett pantbrev används när en fastighet lämnas som säkerhet för ett lån. Banken får då en säkerhet i fastigheten om lånet inte skulle betalas tillbaka.
Bakom pantbrevet finns en inteckning. Inteckningen är ett belopp som registreras på fastigheten, medan pantbrevet är beviset på att inteckningen finns. Lantmäteriet förklarar hur inteckningar och pantbrev fungerar.
För den som köper en fastighet är två frågor särskilt intressanta:
- Hur stora inteckningar finns redan?
- Behöver nya tas ut för lånet?
Systemet används för hus, sommarstugor, hyresfastigheter, lantbruk, skogsfastigheter och kommersiella fastigheter.
En bostadsrätt fungerar annorlunda. Där finns inga pantbrev eftersom bostadsrätten inte är en egen fastighet. I stället pantsätts rätten till lägenheten.
När behöver nya tas ut?
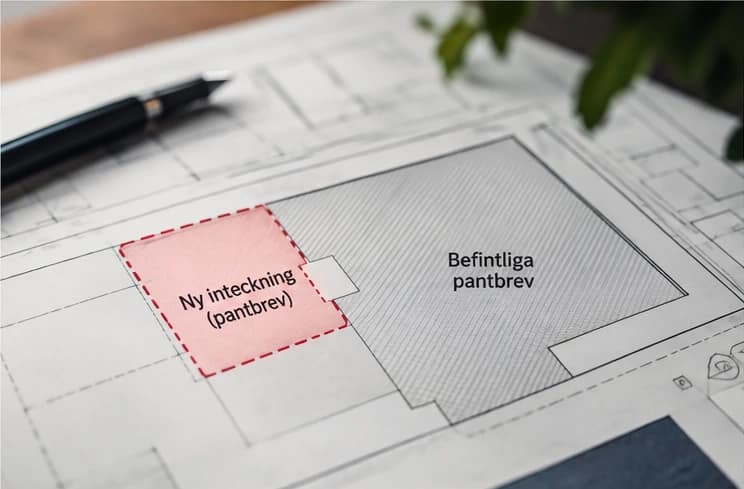
Nya inteckningar kan behövas när de som redan finns inte räcker för den säkerhet banken vill ha.
Om du lånar 3 miljoner kronor till ett hus där tillräckligt stora belopp redan är uttagna kan banken använda dessa.
Finns det däremot bara 1 miljon kronor registrerat kan ytterligare säkerhet behöva tas ut.
Det är den nya delen som kostar pengar.
Vad kostar nya pantbrev?
För nya inteckningar betalar du 2 procent i stämpelskatt på beloppet. Lantmäteriet tar dessutom ut en expeditionsavgift på 375 kronor per inteckning. Aktuella avgifter finns hos Lantmäteriet.
Behöver du ta ut 1 miljon kronor blir stämpelskatten:
1 000 000 × 2 % = 20 000 kronor
Till det kommer expeditionsavgiften.
Det är alltså bara den nya delen som belastas med två procents stämpelskatt. Belopp som redan finns registrerade i fastigheten kan användas igen utan att samma skatt betalas på nytt.
Befintliga pantbrev kan spara mycket pengar
Det här är en detalj som kan göra stor skillnad när två liknande fastigheter jämförs.
Anta att du tittar på två hus. Båda kostar 4 miljoner kronor och du behöver låna 3,2 miljoner.
Fastighet A – tillräckligt finns redan
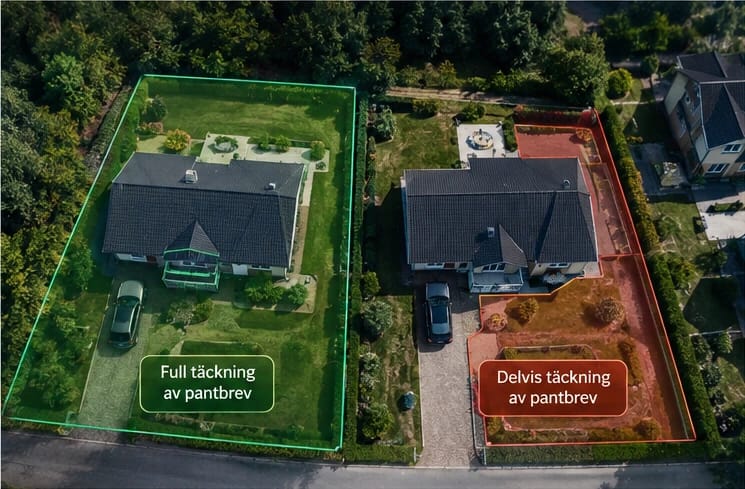
Här finns pantbrev på 3,2 miljoner kronor.
Om banken kan använda dessa behöver inga nya tas ut för lånet.
Du slipper då stämpelskatten för nya inteckningar.
Fastighet B – bara en mindre del finns
Här finns endast 1,2 miljoner kronor i pantbrev sedan tidigare.
Om banken behöver säkerhet för hela lånet saknas 2 miljoner kronor. Nya pantbrev behöver då tas ut för det beloppet.
Stämpelskatten blir:
2 000 000 × 2 % = 40 000 kronor
Till det kommer expeditionsavgiften.
Husen kostar lika mycket och lånet är lika stort. Ändå blir Fastighet B över 40 000 kronor dyrare att köpa på grund av den extra stämpelskatten.
Befintliga pantbrev kan alltså ha ett tydligt ekonomiskt värde för köparen.
De finns kvar när lånet är betalt
Inteckningarna försvinner inte när ett lån amorteras eller betalas tillbaka helt.
Ett hus kan därför ha 3 miljoner kronor registrerat även om ägaren bara har 500 000 kronor kvar i bolån.
Det är en fördel för framtiden.
Om huset senare belånas mer kan det som redan finns användas igen. Samma möjlighet finns när fastigheten säljs och den nya ägaren tar ett nytt lån.
Du betalar alltså inte två procent igen bara för att en gammal inteckning används på nytt.
Det förklarar också varför äldre hus ibland har betydligt större pantbrevsbelopp än dagens lån.
Beloppet visar inte säljarens skuld
Ser du 4 miljoner kronor i pantbrev i en objektsbeskrivning betyder det inte att säljaren har 4 miljoner kronor i lån.
Beloppet visar vad som har intecknats i fastigheten genom åren. Den verkliga skulden kan vara betydligt lägre.
Ett hus kan exempelvis ha:
- 4 000 000 kronor i pantbrev
- 1 500 000 kronor kvar i bolån
När huset säljs tar köparen inte över säljarens bolån. De befintliga inteckningarna ligger däremot kvar och kan användas för köparens nya lån.
Ett högt belopp säger därför ganska lite om säljarens privatekonomi. För köparen kan det däremot vara positivt eftersom behovet av nya inteckningar minskar.
Måste beloppet motsvara hela lånet?
Inte alltid.
Banken avgör hur mycket säkerhet den behöver och vilka befintliga inteckningar som kan användas. Beloppet behöver därför inte automatiskt motsvara lånet exakt krona för krona.
När du ska belåna ett hus kontrollerar banken vad som redan finns och om mer behöver tas ut.
För dig som köpare är den mest användbara frågan:
Hur stort nytt belopp behöver tas ut för mitt lån?
När du vet det går kostnaden snabbt att räkna fram.
Pantbrev när du köper hyresfastighet
Samma princip gäller när du ska låna till en hyresfastighet.
Skillnaden ligger framför allt i storleken på affären.
Om flera miljoner kronor behöver tas ut i nya pantbrev kan stämpelskatten bli en betydande del av kostnaden vid köpet.
En hyresfastighet där stora belopp redan finns registrerade kan därför bli billigare att köpa än en likvärdig fastighet där nästan ingenting har intecknats tidigare.
Pris, kontantinsats och ränta brukar få mest uppmärksamhet. Men även detta kan påverka hur mycket pengar du behöver ha tillgängliga när affären genomförs.
Pantbrev för Lantbruk och skogsfastigheter
På en lantbruksfastighet kan hus, mark, skog och ekonomibyggnader ingå i samma fastighet.
Banken bedömer först värdet och hur mycket den är beredd att låna ut. Därefter fungerar säkerheten på samma grundläggande sätt som vid ett vanligt husköp.
Även när du ska belåna en skogsfastighet kan fastigheten ligga som säkerhet för lånet.
Eftersom värdena kan vara höga får redan uttagna inteckningar större betydelse i kronor. Behöver flera miljoner tas ut från början kan stämpelskatten snabbt bli en märkbar kostnad.
Pantbrev för Kommersiella fastigheter
På en kommersiell fastighet kan beloppen bli betydligt större än vid ett vanligt husköp.
Behöver 10 miljoner kronor tas ut i nya inteckningar blir stämpelskatten 200 000 kronor.
Finns motsvarande belopp redan kan den kostnaden i stället försvinna helt.
Två procent låter kanske inte särskilt mycket när man tittar på procentsatsen. På stora fastighetslån kan det röra sig om sexsiffriga belopp.
En separat kostnad från kontantinsatsen
Pantbrev och kontantinsats fyller helt olika funktioner.
Kontantinsatsen är den del av priset som inte täcks av lånet.
Inteckningen hör i stället ihop med bankens säkerhet i fastigheten.
Behöver du 400 000 kronor i kontantinsats till fastigheten kan du alltså behöva ytterligare pengar om nya pantbrev måste tas ut.
Dessutom kan lagfart tillkomma.
Det betyder att summan du behöver ha tillgänglig vid köpet kan vara större än bara skillnaden mellan fastighetens pris och lånet.
Skillnaden mellan lagfart och pantbrev
De två begreppen dyker ofta upp samtidigt när ett hus eller en annan fastighet köps.
De betyder helt olika saker.
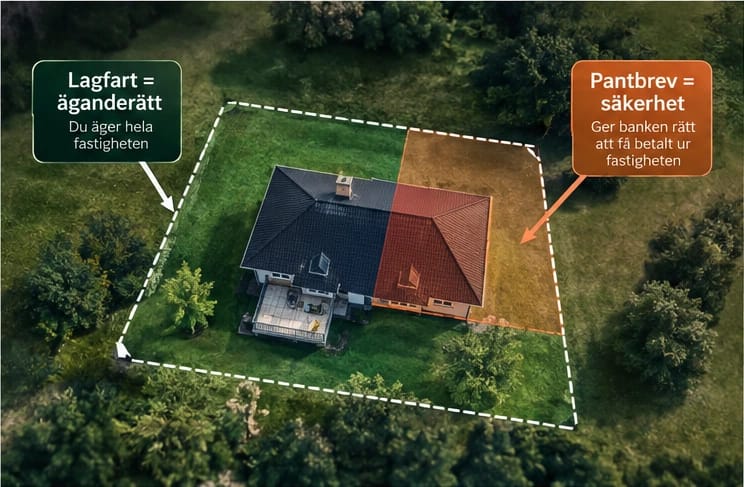
Lagfarten visar vem som äger fastigheten.
Pantbrevet används när fastigheten lämnas som säkerhet för ett lån.
Du kan därför behöva betala både för lagfarten och för nya inteckningar vid samma köp.
Kostnaden för säkerheten beror på hur mycket nytt som behöver tas ut. Lagfarten har en separat stämpelskatt med andra regler.
De flesta är digitala
De flesta pantbrev är idag digitala och kallas datapantbrev.
Det finns också äldre skriftliga varianter kvar, men för köparen spelar formen normalt ganska liten roll. Banken kan kontrollera vad som finns registrerat och hantera det i samband med lånet.
Det intressanta är framför allt det sammanlagda beloppet.
Om ett hus redan har 3 miljoner kronor registrerat spelar det normalt mindre roll för köparen om inteckningarna en gång skapades för många år sedan eller relativt nyligen.
Vem ordnar nya inteckningar?
Nya inteckningar registreras hos Lantmäteriet.
Vid ett vanligt fastighetsköp hjälper banken ofta till med det praktiska. Banken ser vad som redan finns och hur mycket ytterligare säkerhet som behövs för lånet.
Du behöver därför normalt inte själv avgöra hur många nya pantbrev som ska tas ut eller hur stora de ska vara.
Däremot är kostnaden värd att fråga om före köpet.
Om flera miljoner kronor behöver tas ut kan summan påverka hur mycket pengar du behöver utöver kontantinsatsen.
Kontrollera vad som redan finns
När du räknar på en fastighet behöver du egentligen bara tre uppgifter:
- Hur mycket tänker du låna?
- Hur stort pantbrevsbelopp finns redan?
- Hur mycket nytt behöver banken ta ut?
Det är den sista siffran som avgör stämpelskatten.
Finns redan tillräckligt kan kostnaden för nya inteckningar bli noll.
Saknas stora belopp kan det i stället handla om tiotusentals eller hundratusentals kronor.
Därför är uppgiften om befintliga pantbrev värd att kontrollera innan du bestämmer hur mycket fastighetsköpet faktiskt kommer att kosta.