Kan en ny värdering av huset göra att du kan höja lånet?
Ja. Om huset är värt mer än när du köpte det eller tog lånet kan ett nytt marknadsvärde ge utrymme att höja lånet. Det kan vara aktuellt om priserna i området har stigit, men också om huset har förändrats på ett sätt som höjt värdet.
Ett högre värde är däremot inte samma sak som att banken automatiskt lånar ut mer pengar. Banken tittar både på huset och på din ekonomi. Vill du använda huset som säkerhet för ett större lån handlar det alltså både om hur mycket huset är värt och hur mycket banken bedömer att du klarar att låna. Läs mer om hur det fungerar att höja lånet på huset här.
Sedan den 1 april 2026 gäller dessutom en särskild gräns när ett befintligt bostadslån ska höjas. Det totala lånet får då som mest motsvara 80 procent av bostadens marknadsvärde. Regeln finns i [lagen om begränsning av bostadskrediter].
Hur mycket mer kan man låna på huset?
När banken räknar på hur hårt huset är belånat jämförs lånen med husets värde. Det kallas belåningsgrad. Om huset får ett högre godkänt marknadsvärde sjunker belåningsgraden, så länge lånen är oförändrade.
Det kan skapa ett större utrymme mellan dagens lån och gränsen på 80 procent. Har huset ökat tydligt i värde kan det därför finnas möjlighet att låna mer med huset som säkerhet.
Det betyder inte att hela värdeökningen går att låna upp. Banken utgår från det marknadsvärde den accepterar och räknar sedan på hur stort det totala lånet blir efter höjningen. Regeringen beskriver den nya regeln som att tilläggslån, alltså lån som tas efter bostadsköpet, får ge en belåningsgrad på högst 80 procent.
Det finns också regler för när ett nytt marknadsvärde får användas för att skapa större låneutrymme. Att en mäklare bedömer huset till ett högre pris innebär alltså inte alltid att banken får använda det nya värdet direkt. Den delen kommer vi till längre ned.
Vad krävs för att banken ska låta dig höja lånet?
Husets värde sätter en gräns för hur mycket som kan lånas med huset som säkerhet. Din ekonomi avgör om banken faktiskt vill bevilja lånet.
Banken räknar bland annat på inkomster, befintliga lån, boendekostnader och andra utgifter. Den gör normalt en så kallad KALP-kalkyl, där KALP står för kvar att leva på. Syftet är att se hur hushållets ekonomi klarar lånet även om räntan eller andra kostnader blir högre. Konsumenternas beskriver återbetalningsförmågan som en avgörande del av hur mycket banken kan låna ut.
Ett högre värde på huset kan därför lösa ett problem men inte ett annat. Om huset tidigare varit för högt belånat kan ett högre värde öppna för ett större lån. Om bankens kalkyl i stället visar att inkomsten inte räcker för ett högre lån hjälper inte värdeökningen lika mycket.
Banken behöver alltså säga ja både till värdet på huset och till det nya lånebeloppet.
Femårsregeln vid omvärdering av hus
Har huset stigit i värde betyder det inte att du kan använda det nya värdet för att höja lånet direkt.
Sedan den 1 april 2026 gäller femårsregeln även när en omvärdering görs för att skapa större låneutrymme. Normalt måste det ha gått minst fem år sedan du köpte huset, eller sedan den senaste omvärderingen som faktiskt ledde till att amorteringen ändrades eller att du kunde låna mer. Det framgår av lagen om begränsning av bostadskrediter hos Riksdagen.
Det innebär att en allmän prisuppgång inte räcker för att räkna om låneutrymmet varje gång bostadsmarknaden går upp. Har liknande hus i området blivit 10 eller 20 procent dyrare sedan du köpte behöver du ändå normalt vänta tills femårsperioden har gått.
Regeln gäller just vilket värde banken får använda när belåningsgraden och möjligheten att höja lånet räknas fram. Vill du läsa mer om hur de nya reglerna påverkar lån och amortering finns vår genomgång av amorteringskravet 2026.
En större ombyggnad kan göra att du får värdera tidigare
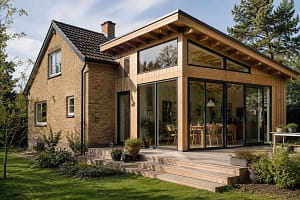
Fem år är inte en absolut spärr. Om huset har förändrats så mycket att marknadsvärdet har ökat tydligt av andra skäl än den vanliga prisutvecklingen kan en ny värdering användas tidigare.
Här handlar det om större arbeten. I förarbetena till lagen nämns omfattande renovering, ombyggnad och tillbyggnad som exempel. Att bygga ut huset med betydligt större boyta kan alltså vara en helt annan sak än att måla om, byta köksluckor eller renovera ett enstaka rum. Regeringens proposition om de nya bolånereglerna beskriver också att en altan eller renovering av ett enstaka rum normalt inte räcker.
Det är inte heller renoveringskostnaden som avgör. Ett arbete som kostar 500 000 kronor behöver inte höja marknadsvärdet med 500 000 kronor. Banken behöver kunna se att själva huset har blivit väsentligt mer värt.
Har du exempelvis byggt till huset, skapat mer boyta eller gjort en större ombyggnad kan det därför vara värt att fråga banken om en tidigare omvärdering. Om det i sin tur finns utrymme att låna på huset avgörs sedan av det nya värdet, hur stora lån du redan har och din ekonomi.
Dagens marknadsvärde är inte alltid värdet banken får räkna på
Det här kan kännas märkligt. Ett hus kan mycket väl gå att sälja för betydligt mer i dag än när du köpte det, samtidigt som banken fortfarande måste utgå från det äldre värdet när den räknar på hur mycket du får höja lånet.
Förklaringen är femårsregeln. Banken ska normalt utgå från marknadsvärdet när huset köptes, eller från ett senare värde som har fastställts genom en omvärdering som får användas enligt reglerna. Riksdagens lagtext skiljer därför i praktiken mellan vad huset kan vara värt på marknaden i dag och vilket värde som får ligga till grund för belåningsgraden.
En färsk mäklarvärdering kan alltså visa att huset har blivit mer värt utan att det automatiskt ger dig rätt att höja lånet utifrån den högre nivån.
När fem år har gått, eller om huset har förändrats tillräckligt mycket för att omfattas av undantaget, blir nästa fråga hur det nya värdet faktiskt tas fram och vilket underlag banken accepterar.
Så får du fram ett nytt värde på huset
Börja med banken om målet är att höja lånet. Då får du veta vilken typ av värdering banken accepterar innan du lägger tid eller pengar på att ordna en.
I många fall görs värderingen av en mäklare som känner till området och försäljningarna i närheten. Banken kan vilja ha en skriftlig värdering, men kraven skiljer sig mellan banker. En muntlig uppskattning från en mäklare behöver alltså inte räcka när värdet ska användas som underlag för ett större lån.
Swedbank beskriver värdet som används för att höja ett befintligt lån som antingen priset du köpte huset för eller ett värde som senare har fastställts genom en godkänd omvärdering. Det värdet kan skilja sig från vad huset skulle kunna säljas för just i dag.
Vill du höja lånet för att få loss pengar ur huset är det därför bankens godkända värde som räknas.
Vad påverkar värdet på huset?
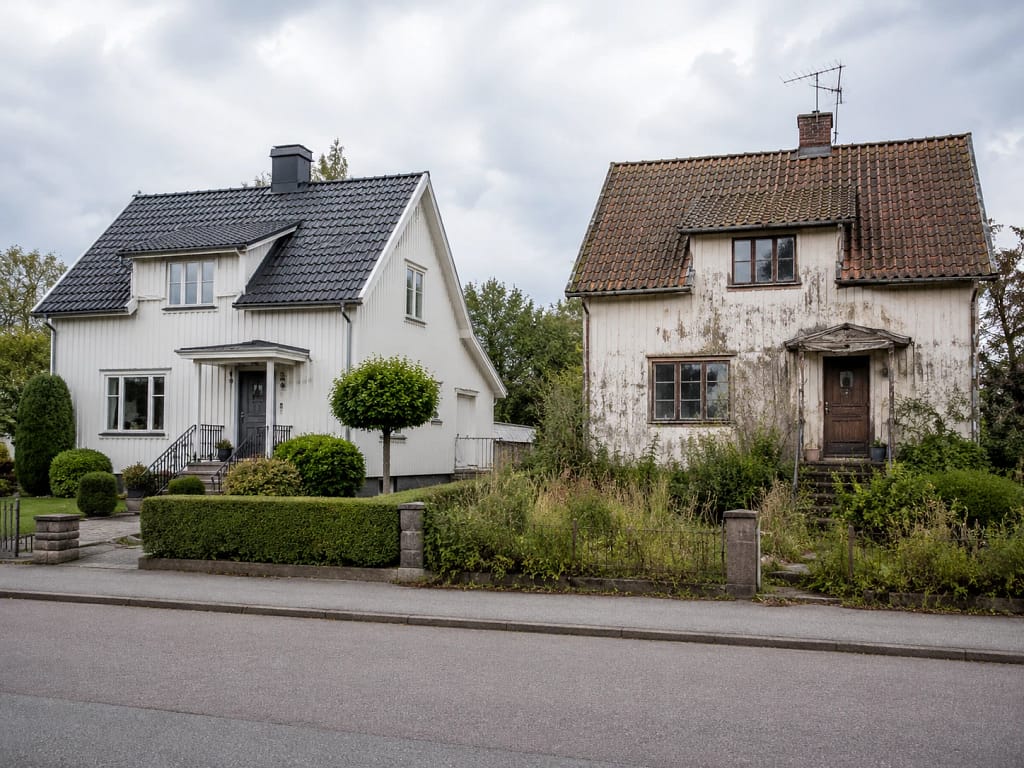
Mäklaren tittar framför allt på vad huset sannolikt skulle säljas för på den öppna marknaden. Försäljningar av liknande hus i området väger tungt, men två hus på samma gata kan ändå få ganska olika värderingar.
Boyta, tomt, läge och husets skick påverkar. En genomtänkt tillbyggnad kan höja värdet tydligt, medan en dyr renovering inte behöver ge tillbaka samma summa i ett högre marknadsvärde.
Även sådant som planlösning, antal sovrum, standard på kök och badrum och husets allmänna skick kan spela in. För ett hus på landsbygden kan mark, ekonomibyggnader och andra delar av fastigheten göra värderingen mer komplicerad än för ett vanligt hus i ett villaområde.
Det centrala är marknadsvärdet efter förändringen, inte vad du själv har lagt på huset. Konsumenternas skriver också att det vid värdehöjande arbeten är effekten på marknadsvärdet som räknas, inte kostnaden för själva arbetet.
Vad behöver banken för att du ska kunna höja lånet?
En ny värdering är bara en del av underlaget. Banken behöver också kunna pröva själva höjningen av lånet.
Du får normalt lämna uppgifter om inkomster, andra lån och hushållets utgifter. Banken kan också vilja veta vad pengarna ska användas till, framför allt om du vill höja lånet i samband med en större renovering eller ombyggnad.
Har huset byggts om kan det vara klokt att spara underlag som visar vad som har förändrats. Ritningar, bygglov, fakturor och uppgifter om ny boyta kan göra det enklare att visa varför huset bör vara värt mer än tidigare.
Ska lånet höjas behöver banken dessutom ha säkerhet för hela lånebeloppet. För hus används pantbrev som säkerhet. Finns det inte tillräckligt med pantbrev sedan tidigare kan nya behöva tas ut när du höjer lånet.
När banken har ett värde den accepterar kan de börja räkna på hur mycket du kan höja lånet och sedan följer oftast en sedvanlig kreditprövning. Det är först då du får veta hur mycket mer du får låna på huset.
Ett högre värde är ingen garanti för att få höja lånet
En ny värdering kan skapa utrymme för att höja ett befintligt huslån, men banken kommer ändå göra en ny prövning innan du får ett högre lån godkänt.
Det räcker alltså inte att huset har stigit från exempelvis 4 till 5 miljoner kronor. Banken behöver också bedöma att din inkomst och övriga ekonomi klarar det högre lånet. Marknadsvärdet sätter gränsen för hur mycket som kan lånas med huset som säkerhet, medan din återbetalningsförmåga avgör hur mycket banken faktiskt vill låna ut. Det beskriver även Konsumenternas Bank- och finansbyrå.
Sedan den 1 april 2026 får ett befintligt bostadslån inte höjas så att den totala skulden överstiger 80 procent av husets marknadsvärde. Gränsen finns i lagen om begränsning av bostadskrediter.
Banken kan dessutom ha egna krav som är hårdare än lagens gräns. Att det finns ett teoretiskt låneutrymme upp till 80 procent betyder därför inte att du alltid kan använda hela utrymmet.
Kan amorteringen bli lägre efter en ny värdering?
Ja, i vissa fall. Om det nya värdet gör att belåningsgraden sjunker under någon av gränserna för amorteringskravet kan banken räkna om amorteringen.
Lån över 70 procent av bostadens värde ska normalt amorteras med 2 procent per år. Mellan 50 och 70 procent är kravet normalt 1 procent. Under 50 procent finns inget lagstadgat amorteringskrav på grund av belåningsgraden. Konsumenternas beskriver både gränserna och hur en godkänd omvärdering kan användas för att räkna om belåningsgraden.
Men här finns en tydlig skillnad mellan att värdera huset högre och att samtidigt höja lånet. Om du lånar upp en stor del av det nya utrymmet stiger belåningsgraden igen. Då kan effekten på amorteringen bli liten eller försvinna helt.
Banken kan också kräva amortering utöver lagens miniminivå. En lägre belåningsgrad ger därför inte automatiskt rätt till en viss amortering.
Vill du höja lånet på huset?
Om huset har stigit i värde kan en ny värdering ge dig möjlighet att höja lånet. Men först måste värdet kunna användas enligt femårsregeln, och därefter ska banken godkänna både värderingen och det högre lånet. Inte så enkelt som man önskar kanske, men de nya reglerna har både upp- och nedsidor. Nästa steg är därför att kontrollera vilket värde banken utgår från i dag och hur det påverkar hur mycket du kan låna.