
Värdera hyresfastighet – så bedöms fastighetens värde
Att värdera en hyresfastighet fungerar annorlunda än att värdera ett hus eller en lägenhet. Här är det inte främst ett nytt kök eller en snygg fasad som avgör värdet, utan hur mycket pengar fastigheten kan tjäna över tid.
Den som vill värdera hyresfastighet behöver därför börja i fastighetens ekonomi. Hyresintäkter, driftkostnader, tomma lägenheter, kommande underhåll och fastighetens läge påverkar värdet direkt.
En högre värdering kan också skapa utrymme för ett större lån. På sidan om att belåna hyresfastighet går vi igenom hur banken bedömer själva lånet.
Hur värderar man en hyresfastighet?
En hyresfastighet värderas vanligtvis genom att fastighetens ekonomi kombineras med information om vad liknande fastigheter är värda på marknaden.
I praktiken granskar värderaren bland annat:
- hyresintäkterna
- driftkostnaderna
- fastighetens driftnetto
- vakans, alltså tomma lägenheter eller lokaler
- fastighetens skick
- framtida underhåll
- läget
- vilka typer av lägenheter och lokaler som finns
- möjligheten att behålla och utveckla intäkterna
- vilka avkastningskrav köpare har på liknande fastigheter
Resultatet blir en bedömning av fastighetens marknadsvärde.
Det är ungefär det pris fastigheten skulle kunna säljas för under normala förhållanden. Det behöver alltså inte vara samma summa som du en gång betalade, taxeringsvärdet eller det värde som står i företagets bokföring.
Driftnettot är en av de viktigaste siffrorna
Driftnettot är en av de centrala siffrorna i värderingen.
Driftnetto är de pengar som blir kvar från fastighetens intäkter när normala kostnader för drift och löpande förvaltning har dragits bort.
Förenklat:
Hyresintäkter – driftkostnader = driftnetto
Anta att en mindre hyresfastighet har:
| Per år | Belopp |
|---|---|
| Hyresintäkter | 1 200 000 kr |
| Drift och löpande kostnader | 500 000 kr |
| Driftnetto | 700 000 kr |
De 700 000 kronorna ska sedan bland annat kunna bära kostnaden för finansieringen och ge ägaren avkastning på kapitalet.
Ränta och amortering dras normalt inte av när själva driftnettot räknas fram. De hör till finansieringen av fastigheten, inte driften.
Vill du själv räkna på hyror, kostnader och flera nyckeltal kan du använda vårt verktyg för att analysera en hyresfastighet.
Så kan driftnettot bli ett fastighetsvärde
Direktavkastningen visar hur driftnettot kan översättas till ett ungefärligt fastighetsvärde.
Direktavkastningen visar relationen mellan fastighetens driftnetto och dess värde.
Om investerare på en viss marknad kräver 5 procents direktavkastning och fastigheten har ett driftnetto på 600 000 kronor kan en mycket förenklad värdering se ut så här:
600 000 ÷ 0,05 = 12 000 000 kronor
Fastigheten får då ett beräknat värde på 12 miljoner kronor.
Men ändra avkastningskravet till 6 procent:
600 000 ÷ 0,06 = 10 000 000 kronor
Samma hus.
Samma hyresgäster.
Samma driftnetto.
Men värdet har sjunkit från 12 till 10 miljoner kronor enbart genom att marknaden kräver högre avkastning.
Det visar varför värdet på en hyresfastighet kan förändras även när inget har hänt med själva byggnaden.
Vad är avkastningskrav?
Avkastningskravet beskriver förenklat vilken avkastning en köpare vill ha för att investera pengar i fastigheten.
En attraktiv fastighet med låg risk kan accepteras med ett lägre avkastningskrav. En mer osäker fastighet behöver normalt erbjuda högre avkastning för att locka köpare.
Avkastningskravet påverkas bland annat av:
- ort och mikroläge
- efterfrågan på fastigheter
- uthyrningsrisk
- fastighetens skick
- hyresgästernas sammansättning
- ränteläget
- investerarnas riskvilja
- framtida möjligheter och problem
Det finns därför inget avkastningskrav som är rätt för alla hyresfastigheter.
En välskött fastighet i ett attraktivt område i en större stad kan värderas helt annorlunda än en liknande byggnad på en mindre ort där efterfrågan är svag.
Ett högre driftnetto kan höja värdet kraftigt
Eftersom värderingen ofta bygger mycket på fastighetens avkastning kan relativt små förbättringar av ekonomin få stor effekt.
Anta återigen ett avkastningskrav på 5 procent.
Om driftnettot stiger med 100 000 kronor blir den förenklade värdeeffekten:
100 000 ÷ 0,05 = 2 000 000 kronor
Ett förbättrat årligt driftnetto på 100 000 kronor motsvarar alltså i det här exemplet två miljoner kronor i fastighetsvärde.
Därför kan lägre energikostnader, bättre uthyrning eller högre intäkter påverka värdet mer än en kosmetisk renovering.
Det här är förstås en förenklad räkneövning.
Värderaren behöver bedöma om förbättringen är hållbar. En tillfälligt låg kostnad eller en engångsintäkt bör inte behandlas som om den kommer tillbaka år efter år.
Högre hyror kan höja värdet – om intäkterna är hållbara
Hyrorna har stor betydelse eftersom de ligger högst upp i kalkylen.
Men en värderare tittar inte bara på totalsumman.
Det spelar också roll:
- vilka hyror som faktiskt betalas
- om lägenheter står tomma
- om intäkterna går att behålla
- hur hyrorna förhåller sig till liknande fastigheter
- vilka intäkter som kommer från bostäder respektive lokaler
- om det finns garage, förråd eller andra uthyrningsbara ytor
En fastighetsägare kan alltså inte automatiskt räkna upp värdet genom att anta stora framtida hyreshöjningar.
Värderingen behöver bygga på realistiska intäkter.
Det märks särskilt i hyresfastigheter med bostäder, där hyrorna inte sätts på en helt fri marknad.
Tomma lägenheter påverkar mer än bara årets hyra
En tom lägenhet innebär att hyran försvinner medan många av fastighetens kostnader finns kvar.
Men vakans kan också påverka värderingen på ett annat sätt.
Om flera lägenheter eller lokaler är svåra att hyra ut kan det vara ett tecken på högre risk.
Värderaren kan därför behöva räkna med en normal vakans även om fastigheten råkar vara fullt uthyrd just på värderingsdagen.
Skillnaden blir tydlig i en fastighet med lokaler.
Anta att en butik står för 20 procent av fastighetens totala hyresintäkter och avtalet snart löper ut. Då finns en risk som inte syns om man bara tittar på den senaste månadens inbetalningar.
En bostadsfastighet med många mindre hyresgäster kan ha en helt annan riskspridning.
Driftkostnader kan förändra värdet lika mycket som hyrorna
Två hyresfastigheter kan ha exakt samma hyresintäkter men ändå vara värda olika mycket.
Den ena kanske har fjärrvärme, bra isolering och relativt låga kostnader.
Den andra kan ha ett dyrt värmesystem och hög förbrukning av energi och vatten.
Anta att båda får in 1,5 miljoner kronor per år.
Fastighet A kostar 550 000 kronor att driva.
Fastighet B kostar 750 000 kronor.
Driftnettot blir:
Fastighet A: 950 000 kronor
Fastighet B: 750 000 kronor
Vid samma avkastningskrav kan skillnaden få stor effekt på värdet.
Därför är verkliga driftkostnader betydligt mer intressanta än bara fastighetens storlek.
Underhåll kan vara dyrt utan att synas i årets siffror
Driftnettot från förra året berättar inte hela historien.
Tak, fasad, stammar, fönster, värmesystem och andra delar av byggnaden slits även under år då inga större arbeten genomförs.
En fastighet kan därför visa ett starkt överskott samtidigt som stora kostnader närmar sig.
Anta att driftnettot ser utmärkt ut men att taket behöver bytas inom två år.
Värderaren kan inte ignorera det bara för att fakturan ännu inte har kommit.
Fastighetens tekniska skick och framtida investeringar behöver vägas in i bedömningen.
Det är också en anledning till att du bör granska fastigheten bredare innan ett köp. Vår sida om att köpa hyresfastighet går igenom fler delar som behöver kontrolleras före affären.
Läget påverkar både avkastningskravet och framtiden
Läget spelar stor roll även för en hyresfastighet.
Men det handlar om mer än att ett område uppfattas som fint.
Värderaren kan exempelvis titta på:
- efterfrågan på lägenheter
- befolkningsutveckling
- arbetsmarknad
- kommunikationer
- service
- nyproduktion
- möjligheten att hyra ut lokaler
- hur lätt fastigheten skulle vara att sälja
En ort med hög efterfrågan och låg vakans uppfattas normalt som mindre riskfylld än en ort där befolkningen minskar och bostäder regelbundet står tomma.
Det påverkar både framtida hyresintäkter och vilket avkastningskrav marknaden accepterar.
Värderaren jämför också med andra fastighetsaffärer
Avkastningskalkylen används inte i ett vakuum.
Försäljningar av liknande fastigheter ger information om vad köpare faktiskt är beredda att betala.
Värderaren kan därför jämföra med affärer i samma stad eller område och titta på exempelvis:
- pris per kvadratmeter
- driftnetto
- direktavkastning
- fastigheternas skick
- läge
- andelen bostäder och lokaler
Faktiska försäljningspriser blir på så sätt en verklighetskontroll på kalkylen.
Om en beräkning säger att fastigheten borde vara värd 20 miljoner kronor men jämförbara fastigheter säljs för omkring 14 miljoner finns det anledning att undersöka varför skillnaden är så stor.
Även Skatteverkets modell för taxering av hyreshus kombinerar avkastning med information från fastighetsmarknaden. Skatteverket beskriver metoden som en avkastningsvärdebaserad ortprismetod.
Marknadsvärde och taxeringsvärde är två olika saker
Taxeringsvärdet ska inte användas som om det vore en aktuell värdering från banken.
Skatteverkets taxeringsvärden ska motsvara ungefär 75 procent av den genomsnittliga marknadsvärdesnivån två år före taxeringsåret.
För 2025 års taxering av hyreshus användes alltså 2023 som nivåår.
Det gör att taxeringsvärdet redan från början fyller en annan funktion än en aktuell marknadsvärdering.
En fastighet kan exempelvis ha:
- taxeringsvärde: 9 miljoner kronor
- bokfört värde: 8 miljoner kronor
- aktuellt marknadsvärde: 14 miljoner kronor
Alla tre siffrorna kan vara korrekta samtidigt.
De används bara till olika saker.
Hur går en professionell värdering till?
När du ska värdera hyresfastighet professionellt börjar arbetet normalt med att värderaren samlar in information om fastigheten.
Det kan bland annat vara:
- hyreslista
- hyresavtal
- lägenhetsförteckning
- lokalytor
- faktiska driftkostnader
- historiska intäkter och kostnader
- uppgifter om vakans
- utförda renoveringar
- underhållsplan
- ritningar och areauppgifter
- fastighetsbeteckning
- taxeringsuppgifter
Därefter behöver siffrorna granskas.
Om en kostnad varit ovanligt låg ett enskilt år kanske den behöver justeras till en mer normal nivå.
Detsamma gäller intäkterna.
En engångsersättning ska inte behandlas som om den vore en vanlig årlig hyresintäkt.
Målet är att få fram fastighetens normala och långsiktigt hållbara ekonomi, inte bara återge det senaste bokslutet.
Kassaflödesvärdering ser längre fram
För större eller mer komplexa fastigheter används ofta mer detaljerade kalkyler där framtida kassaflöden bedöms över flera år.
Då går det att ta hänsyn till sådant som:
- förväntad hyresutveckling
- kommande renoveringar
- förändrade driftkostnader
- vakanser
- investeringar
- framtida försäljningsvärde
Pengar som väntas komma långt fram i tiden är inte värda lika mycket som pengar som finns tillgängliga i dag. Därför räknas framtida belopp om till ett värde i dagens pengar.
Bakom kalkylen finns egentligen en enklare fråga:
Fastigheten är värd mer om den förväntas ge stora och stabila framtida överskott med låg risk.
Kan man höja värdet genom att renovera?
Ja, men inte nödvändigtvis med samma belopp som renoveringen kostar.
En renovering för en miljon kronor gör inte automatiskt fastigheten en miljon kronor mer värd.
Frågan är vad arbetet förändrar.
En investering kan exempelvis:
- sänka driftkostnaderna
- minska framtida underhåll
- skapa ny uthyrningsbar yta
- göra tidigare tomma lokaler möjliga att hyra ut
- förbättra möjligheten till högre intäkter
- minska risken i fastigheten
Att bara byta fullt fungerande material mot något snyggare kan ha betydligt mindre effekt.
Energieffektivisering kan påverka ekonomin direkt
Energi är en stor kostnad i många äldre hyresfastigheter.
Om investeringar sänker kostnaden för exempelvis värme eller el till fastighetens gemensamma delar kan driftnettot förbättras.
Anta att en åtgärd minskar energikostnaderna med 80 000 kronor per år.
Om besparingen bedöms vara långsiktig finns 80 000 kronor mer kvar i driftnetto varje år.
Det kan påverka värdet betydligt mer än den rena kostnadsbesparingen under det första året.
Men även här måste kalkylen vara realistisk.
Investeringen kan behöva underhållas och energipriser kan förändras.
Ny uthyrningsbar yta kan göra stor skillnad
Ibland finns värdet inte i att förbättra de befintliga lägenheterna utan i att skapa fler intäkter från ytor som redan finns.
Det kan exempelvis handla om att utveckla:
- vind
- källare
- förråd
- garage
- lokaler
- mark
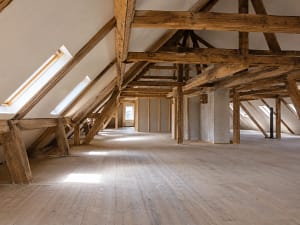
En outnyttjad vind som faktiskt kan byggas om till bostäder kan ha ett ekonomiskt värde.
Men värderaren kan inte räkna som om projektet redan vore färdigt bara för att möjligheten finns.
Bygglov, kostnader, tekniska förutsättningar och risken i projektet påverkar hur mycket av den framtida potentialen som kan räknas in i dagens värde.
Vad sänker värdet på en hyresfastighet?
Samma principer fungerar åt andra hållet.
Värdet kan pressas ned om fastighetens framtida överskott blir mindre eller risken större.
Exempel är:
- stigande driftkostnader
- många vakanser
- svag efterfrågan på orten
- stora renoveringsbehov
- problem med lokaler som inte går att hyra ut
- lägre hyror än förväntat
- minskad uthyrningsbar yta
- försämrad teknisk standard
- högre avkastningskrav på marknaden
Det betyder att en hyresfastighet kan sjunka i värde även om hyrorna inte minskar.
Om kostnaderna stiger snabbare än intäkterna blir driftnettot sämre.
Om investerare samtidigt kräver högre avkastning kan värdeeffekten bli ännu större.
Värdera hyresfastighet inför ett större lån
Ja.
Har du redan en hyresfastighet kan en högre värdering skapa ett större möjligt låneutrymme.
Anta att fastigheten tidigare värderades till 10 miljoner kronor och har lån på 6 miljoner.
Belåningsgraden är då:
6 000 000 ÷ 10 000 000 = 60 procent
Om fastigheten senare värderas till 12 miljoner blir samma lån:
6 000 000 ÷ 12 000 000 = 50 procent
Du har inte amorterat en krona i exemplet.
Ändå har belåningsgraden sjunkit från 60 till 50 procent därför att säkerheten bedöms vara mer värd.
Det kan ge utrymme att diskutera ett större lån med banken.
Banken behöver inte låna ut hela skillnaden
En högre värdering är inte samma sak som ett lånelöfte.
Banken bedömer både fastighetens värde och dess förmåga att bära skulden.
Kompar beskriver att långivare bland annat tittar på fastighetens marknadsvärde och läge, företagets ekonomi, eget kapital och kassaflöde när ett fastighetslån bedöms.
Anta att fastigheten värderas till 12 miljoner och banken i princip accepterar en belåning på 65 procent.
Det skulle motsvara:
12 000 000 × 0,65 = 7 800 000 kronor
Om lånet i dag är 6 miljoner finns ett teoretiskt ytterligare utrymme på 1,8 miljoner kronor.
Men banken kan ändå säga att fastigheten bara klarar ett lån på 7 miljoner.
Anledningen kan vara att driftnettot inte ger tillräcklig marginal för ränta och amortering.
Fastighetsvärdet sätter alltså en gräns från säkerhetssidan.
Kassaflödet kan sätta en lägre gräns.
Ingen enkel procentsats avgör hur mycket banken lånar ut
För ett vanligt privat bostadslån finns reglerade gränser för hur stor del av bostaden som får belånas.
Fastighetslån till företag fungerar annorlunda.
Det finns ingen generell lagstadgad procentsats som säger att alla hyresfastigheter får belånas till exempelvis 70 eller 75 procent.
Banken bedömer varje fastighet och låntagare.
En stabil fastighet med bra läge, många hyresgäster och starkt driftnetto kan bedömas annorlunda än en lika dyr fastighet med stora vakanser och renoveringsbehov.
Belåningsgraden är därför bara en del av bankens bedömning.
Banken vill se att fastigheten klarar skulden
En värdering svarar på frågan:
Vad är fastigheten värd?
Kreditprövningen svarar på en annan:
Klarar fastigheten och ägaren lånet?
För en hyresfastighet kan banken därför även titta på exempelvis:
- driftnetto
- kassaflöde
- räntetäckningsgrad
- DSCR
- belåningsgrad
- kommande investeringar
- uthyrningsgrad
- ägarens ekonomi
DSCR är ett nyckeltal som visar hur väl fastighetens ekonomi räcker för att betala ränta och amortering.
Du kan räkna på både DSCR, belåningsgrad och flera andra nyckeltal via sidan Alla verktyg.
När kan det vara läge att värdera om en hyresfastighet?
En omvärdering blir mest relevant när fastighetens ekonomi, skick eller marknad faktiskt har förändrats.
Exempelvis när:
- driftnettot har förbättrats tydligt
- stora renoveringar är färdiga
- energikostnaderna har minskat
- vakansen har sjunkit
- tidigare tomma lokaler har hyrts ut
- nya uthyrningsbara ytor har skapats
- marknaden har förändrats
- du vill höja lånet
- du planerar att köpa ytterligare en fastighet
- banken behöver ett aktuellt säkerhetsvärde
Till skillnad från omvärdering av ett privat hus eller en bostadsrätt finns ingen allmän femårsregel som avgör när en hyresfastighet får få ett nytt marknadsvärde vid ett vanligt företagslån.
Banken avgör däremot vilket värderingsunderlag den accepterar.
Börja med siffrorna – inte med byggnaden
Vill du uppskatta hur värdet på en hyresfastighet har utvecklats kan du börja med tre frågor:
- Hur har hyresintäkterna förändrats?
- Hur har de normala driftkostnaderna förändrats?
- Vilket driftnetto ger fastigheten i dag?
Därefter behöver driftnettot sättas i relation till marknaden.
Har avkastningskraven gått ned samtidigt som driftnettot har stigit kan värdet ha ökat kraftigt.
Har kostnaderna stigit och marknaden samtidigt kräver högre avkastning kan utvecklingen vara den motsatta.
Det är därför en hyresfastighet inte värderas som ett vanligt hus.
Ett bra läge och en välskött byggnad kan höja värdet, men för en hyresfastighet måste de egenskaperna till slut synas i ekonomin. Högre och stabilare intäkter, rimliga kostnader och lägre risk gör fastigheten mer attraktiv för en köpare.
När du ska värdera hyresfastighet är driftnettot en bra utgångspunkt för att förstå hur värdet har förändrats. Lägg sedan till fastighetens skick, läget, framtida investeringar och vilket avkastningskrav marknaden har. Då kommer du betydligt närmare den bedömning som en professionell värderare gör.