
Vad innebär det att belåna en privat fastighet?
Att belåna en privat fastighet innebär att du använder fastigheten som säkerhet för ett lån. Det kan handla om att köpa en bostad, finansiera en renovering eller frigöra kapital som redan finns bundet i fastigheten.
För de flesta handlar det om ett hus, en villa, ett radhus eller ett fritidshus som ägs privat. Banken tittar både på fastighetens värde och din ekonomi innan den bestämmer hur stort lån du kan få.
Det finns ingen fast lånesumma som passar alla. Hur mycket du kan låna påverkas bland annat av bostadens värde, dina inkomster, befintliga lån och de amorteringsregler som gäller när du ansöker.
Om du redan äger en bostad kan det också finnas möjlighet att höja lånet om fastigheten har gått upp i värde. Många använder den möjligheten för att ha råd att renovera, köpa ett fritidshus eller skapa en ekonomisk buffert utan att behöva ta ett privatlån utan säkerhet. Ett högre lån kan också bli aktuellt om du behöver köpa ut en sambo och själv ska ta över huset eller lägenheten.
När banken bedömer en låneansökan tittar den inte bara på bostadens värde. Din inkomst, befintliga lån, månadsutgifter och återbetalningsförmåga väger också tungt. Två personer som vill belåna likvärdiga fastigheter kan därför få olika lånebelopp.
Om du i stället äger en bostadsrätt fungerar finansieringen lite annorlunda eftersom bostadsrätten inte är en fastighet i juridisk mening. Då kan du läsa vår guide om belåna lägenhet. För dig som äger ett småhus finns även vår genomgång om belåna hus, medan fritidshus har egna regler som vi går igenom på sidan om belåna sommarstuga.
Därför kan två personer få helt olika lånelöften
Det är lätt att tro att banken har en tabell där en viss lön ger ett visst lånebelopp. Så fungerar det inte.
Två personer med samma inkomst kan få helt olika besked. Den ena kan bli beviljad ett lån på flera miljoner kronor, medan den andra får ett betydligt lägre lånelöfte eller ett nej.
Den största skillnaden handlar sällan om huset. Banken tittar i stället på hela din ekonomi. Har du billån, privatlån eller höga månadskostnader finns det mindre utrymme kvar för ett bolån. Även familjesituation och andra ekonomiska åtaganden påverkar hur mycket du förväntas ha kvar att leva på varje månad.
Ett vanligt misstag är att bara titta på vad banken är beredd att låna ut. Det säger inte alltid vad som är ett klokt lånebelopp. Ett högre lån ger större frihet när du köper bostad, men också högre räntor och amorteringar under många år framöver.
Därför kan det vara klokt att göra en egen kalkyl innan du börjar jämföra banker. Då ser du hur olika räntor och amorteringar påverkar din ekonomi och kan välja ett lånebelopp som fungerar även om ränteläget förändras.
När du har en uppfattning om hur stort lån som är möjligt är nästa steg att räkna på den löpande kostnaden. Med vår Räntekalkylator och verktyget Beräkna amortering på ett fastighetslån ser du hur olika räntor och amorteringstider påverkar månadskostnaden.
Hur mycket behöver du betala själv?
Det är lätt att fastna vid hur stort lån banken kan bevilja. Minst lika viktigt är hur mycket pengar du behöver ha själv.
Vid ett bostadsköp räcker det sällan att bara ha kontantinsatsen. Du kan också behöva betala för lagfart, nya pantbrev och i många fall kostnader direkt efter inflyttning. Ett hus som ser inflyttningsklart ut kan ändå kräva en ny värmepump, ett tak som behöver ses över eller ett badrum som snart måste renoveras.
Därför är det sällan en bra idé att använda hela sparkapitalet till kontantinsatsen. Om något oväntat händer de första månaderna vill du inte behöva finansiera det med dyra privatlån eller kreditkort.
Ett enkelt exempel visar varför.
Du köper ett hus för 4 miljoner kronor och betalar 600 000 kronor i kontantinsats. Några månader senare går bergvärmepumpen sönder och behöver bytas för 120 000 kronor. Har du använt alla sparpengar till köpet blir den kostnaden betydligt mer kännbar än om du hade lämnat en ekonomisk buffert.
Att köpa en bostad handlar därför inte bara om att ha råd att genomföra köpet. Du behöver också ha råd att äga bostaden när vardagen börjar.
Från lånelöfte till utbetalt lån
Många tror att banken bestämmer om lånet först när köpekontraktet är påskrivet. Då är det egentligen för sent.
De flesta börjar med ett lånelöfte. Det är bankens uppskattning av hur mycket du kan låna utifrån din ekonomi. Du vet inte exakt vilket hus du ska köpa, men du vet ungefär vilken prisklass du kan leta i.
När du väl hittar rätt bostad börjar den riktiga prövningen. Banken tittar inte bara på dig längre, utan också på fastigheten. Stämmer priset med marknadsvärdet? Finns det pantbrev? Är det något med fastigheten som påverkar säkerheten?
Först när banken har granskat både dig och bostaden får du ett slutligt besked. Därefter skrivs lånehandlingarna under och pengarna betalas ut på tillträdesdagen.
Mellan lånelöftet och inflyttningen kan det gå några veckor eller flera månader. Den tiden är ofta mer värdefull än många tror. Du hinner jämföra banker, räkna på olika räntor och fundera över hur mycket du faktiskt vill låna – inte bara hur mycket banken är villig att låna ut.
Olika bostäder – olika förutsättningar
Även om grundprincipen är densamma ser förutsättningarna olika ut beroende på vilken typ av bostad du vill belåna. Banken tittar inte bara på prislappen, utan också på vilken säkerhet bostaden ger och vilka kostnader som kan följa med ägandet.
För ett hus ligger fokus ofta på själva fastigheten. Skicket, läget och marknadsvärdet påverkar bankens bedömning, men också sådant som inte alltid syns på visningen. Ett äldre tak, en uttjänt värmeanläggning eller ett behov att dränera inom kort kan innebära stora kostnader som påverkar hur mycket du känner dig bekväm med att låna.
En bostadsrätt fungerar annorlunda. Du köper inte fastigheten, utan rätten att använda lägenheten. Därför tittar banken även på bostadsrättsföreningen. Höga lån i föreningen, planerade renoveringar eller kraftigt höjda månadsavgifter kan påverka den totala boendekostnaden betydligt mer än många förväntar sig.
För fritidshus blir användningen ofta en del av bedömningen. Ett vinterbonat hus med kommunalt vatten och avlopp kan behandlas annorlunda än en enklare sommarstuga utan året runt-standard. Dessutom glömmer många att ett fritidshus innebär dubbla boendekostnader under stora delar av året, något som också påverkar den egna ekonomin.
Det är därför råd från vänner och kollegor sällan går att jämföra rakt av. Två bostäder med samma pris kan innebära helt olika förutsättningar, både för banken och för dig som köpare.
Vad räknas som en privat fastighet?
Alla fastigheter passar inte in i ett fack.
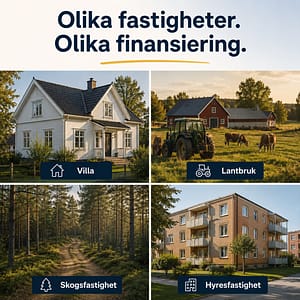
Du kan bo på ett lantbruk och ändå sälja ekologiskt odlade linser och bönor. Du kan äga en skogsfastighet där huset mest används under jaktsäsongen. Du kan till och med bo i en av lägenheterna i en hyresfastighet som du själv äger.
Ändå kommer banken inte att se på de här köpen på samma sätt som om du köper ett hus eller en bostadsrätt.
När du köper ett hus är bostaden nästan alltid utgångspunkten. Köper du däremot ett lantbruk, en skogsfastighet eller ett flerbostadshus finns det ofta fler värden än bara huset. Marken kan ha ett eget värde. Skogen kan ge framtida intäkter. Hyrorna kan bli en del av bankens kalkyl.
Det är därför samma person kan få ett vanligt bolån när han köper en villa, men erbjudas en helt annan typ av lån när köpet gäller en gård eller ett hyreshus. Vissa typer av fastigheter är svårare att definiera är inte sällan kära barn med många namn. Ett exempel är komplementbyggnaden. De flesta kallar det för något annat, och folkmun så är frågan hur mycket får jag låna till ett Attefallshus än de mer språkligt korrekta termer som också förekommer. Trots det så ÄR Attefallshus en typ av fastighet, även om den är lite svår att definiera på samma vis som hus, industrifastigheter eller kontor.
När hemmet också är ett lantbruk
Det är inte ovanligt att ett lantbruk köps för att familjen vill bo på landet, ha några djur eller odla i mindre skala. Samtidigt kan gården innehålla åkermark, skogsmark, ekonomibyggnader eller andra tillgångar som gör att banken tittar på mer än bara bostadshuset.
Du kanske arrenderar ut några hektar till grannen, säljer honung från den egna bigården eller har några får som betar markerna. Intäkterna behöver inte vara stora för att banken ska se fastigheten på ett annat sätt än en vanlig villa.
Det betyder inte att det blir svårare att låna, men finansieringen kan se annorlunda ut. Därför är det en fördel att prata med en bank som har erfarenhet av lantbruksfastigheter.
Alla lantbruk ser förstås olika ut. En mindre gård där du främst vill bo har sällan samma förutsättningar som en större verksamhet med maskiner, djurhållning eller omfattande skogsmark. Om du funderar på att köpa eller belåna ett lantbruk går vi igenom finansiering, bankernas krav och vad som skiljer sig från ett vanligt bolån i vår guide om belåna lantbruksfastighet.
En skogsfastighet är mer än ett hus i skogen
Många fastnar direkt för huset. Utsikten, lugnet och närheten till naturen. Men när banken tittar på en skogsfastighet är huset ofta bara en del av helheten.
Skogsmarken kan stå för en stor del av värdet, samtidigt som den också kan ge framtida intäkter. Det gör att banken behöver förstå mer än bara bostaden. Hur stor är skogen? Vad består den av? Finns det ett långsiktigt värde i fastigheten?
För dig som köpare behöver det inte innebära en krångligare process. Däremot är det vanligt att banker med erfarenhet av skogsfastigheter ställer andra frågor än de skulle göra om du köpte en villa. Även att värdera en skogsfastighet kan vara svårt, och man bör vara noga med att man anlitar en erfaren värderingsman med kunskap om skog och lantbruk.
Om du funderar på att köpa eller belåna en skogsfastighet går vi igenom hur bankerna resonerar, vilka faktorer som påverkar finansieringen och vad som skiljer sig från ett vanligt bolån på sidan om att belåna en skogsfastighet.
En hyresfastighet kan också vara ett hem
Alla som köper en hyresfastighet är inte stora fastighetsägare. Många börjar med ett mindre flerfamiljshus där de själva bor i en av lägenheterna och hyr ut resten. På så sätt blir fastigheten både ett hem och en investering.
Det förändrar också bankens sätt att räkna. Din egen ekonomi är fortfarande viktig, men banken vill samtidigt förstå hur fastigheten fungerar. Hyror, driftkostnader och hur många lägenheter som är uthyrda blir en del av underlaget när lånet ska bedömas.
Skillnaden mellan ett vanligt bolån och ett lån till en hyresfastighet är ofta större än många tror. På sidan om lån till en hyresfastighet går vi igenom hur bankerna brukar resonera och vad som är bra att ha koll på innan du ansöker.
En kommersiell fastighet är mer än fyra väggar
För den som köper en villa är huset oftast målet. För den som köper en kommersiell fastighet är huset ofta bara ett verktyg.
Det kan vara en verkstad där företaget ska växa, ett lager som blivit för trångt eller en butikslokal där läget avgör hur många kunder som hittar in. Själva byggnaden är viktig, men den är bara en del av affären.
Det märks också när banken räknar på lånet. Utöver fastighetens värde vill banken förstå hur lokalen ska användas och hur köpet passar in i företagets planer. Två identiska byggnader kan därför ge helt olika förutsättningar beroende på vem som köper dem och varför.
Om du funderar på att köpa en fastighet för kommersiellt bruk går vi igenom hur finansieringen skiljer sig från ett vanligt bolån, vilka krav bankerna brukar ställa och vad som kan vara bra att förbereda innan du ansöker om lån på sidan om belåna kommersiell fastighet.