
Lån till sommarstuga – så fungerar det
Många drömmer om en egen sommarstuga. Kanske en stuga vid sjön, ett torp på landet eller ett fritidshus nära havet. Oavsett vilken typ av hus du letar efter är frågan ofta densamma – går det att låna till en sommarstuga?
Ja. I de flesta fall kan du köpa en sommarstuga med ett vanligt bolån där stugan blir säkerheten för lånet. Sedan den 1 april 2026 går det i regel att låna upp till 90 procent av bostadens värde. För vissa fritidshus kan banken däremot vilja att du betalar en större kontantinsats, till exempel om stugan har enkel standard eller ligger på en plats där den kan vara svårare att sälja.
Här går vi igenom hur lån till sommarstuga fungerar, hur mycket du kan låna, vad banken tittar på och när reglerna skiljer sig från ett vanligt bostadsköp.
Kan man få lån till en sommarstuga?
Många blir förvånade när de börjar undersöka möjligheten att köpa ett fritidshus. De flesta banker erbjuder nämligen lån till sommarstugor, men det finns sällan ett särskilt låneprogram som heter just ”sommarstugelån”. I stället används normalt ett bolån där fastigheten (sommarstugan alltså) fungerar som säkerhet, precis som när du köper en villa, radhus eller bostadsrätt.
Det innebär att du i stort sett alltid får betydligt bättre villkor än om du skulle använda ett privatlån för att köpa sommarstuga. Räntan blir ofta lägre och återbetalningstiden längre, eftersom banken har en fastighet som säkerhet för lånet.
Där slutar dock likheterna
Även om låneformen är densamma gör banken ofta en mer omfattande bedömning av ett fritidshus än av en vanlig villa. Anledningen är att alla sommarstugor inte har samma förutsättningar att behålla sitt värde över tid.
Ett vinterbonat fritidshus med kommunalt vatten och avlopp, bra vägförbindelser och närhet till en större ort kan i många fall bedömas ungefär som ett permanentboende. Ett enklare torp utan indraget vatten, med utedass och begränsad framkomlighet vintertid innebär däremot ofta en större osäkerhet för banken. Skulle fastigheten behöva säljas kan köparkretsen vara betydligt mindre, vilket också påverkar hur banken ser på säkerheten.
Läget spelar också en viktig roll. Sommarstugor vid havet, större sjöar eller i populära fjällområden har ofta en stabil efterfrågan även när bostadsmarknaden bromsar in. En stuga i ett område där få vill köpa fritidshus kan däremot vara svårare att värdera och sälja, vilket ibland leder till en mer försiktig kreditbedömning. På en ort där få sommarstugor säljs kan det vara svårt att hitta jämförbara försäljningar. En värdering av fritidshuset behöver då ta särskild hänsyn till det lokala läget, standarden och vilka köpare som är intresserade.
Det betyder inte att äldre eller enklare sommarstugor är omöjliga att belåna. Däremot behöver banken göra en bedömning av hur stor säkerhet fastigheten faktiskt utgör om marknaden skulle förändras.
Hur mycket kan man låna till en sommarstuga?
Det finns inget enkelt svar på hur mycket du kan låna till en sommarstuga. Två personer som köper liknande fritidshus kan få helt olika låneerbjudanden, trots att köpeskillingen är densamma. Banken gör nämligen alltid en individuell bedömning där både fastigheten och din ekonomi vägs samman innan ett slutligt beslut fattas.
Din ekonomi påverkar hur mycket du kan låna
Fastigheten är bara ena delen av bankens bedömning. Minst lika viktigt är att banken bedömer att du klarar kostnaderna för lånet, både i dag och om räntorna skulle stiga.
Därför tittar banken bland annat på dina inkomster, befintliga lån och övriga utgifter. Har du redan stora bolån eller andra krediter kan det minska hur mycket du får låna till en sommarstuga. Omvänt kan en stabil ekonomi och goda marginaler göra att banken är beredd att låna ut mer.
Det är också därför två personer kan få olika besked för samma sommarstuga. Fastigheten kan vara densamma, men förutsättningarna hos den som ansöker om lånet ser olika ut.
Tänk på den totala kostnaden
Lånet är bara en del av kostnaden för att äga en sommarstuga. Utöver ränta och amortering behöver du också räkna med löpande utgifter som försäkring, uppvärmning, el, vatten och avlopp, fastighetsavgift samt underhåll.
Äldre fritidshus kan dessutom kräva större investeringar än man först räknat med, exempelvis takbyte, dränering eller en ny avloppsanläggning. Det är därför klokt att räkna på hela ekonomin innan du bestämmer hur mycket du vill låna.
När banken värderar ett fritidshus tittar den på betydligt fler faktorer än bara storleken på byggnaden eller antalet rum. Även om två sommarstugor säljs för samma pris kan deras långsiktiga värde bedömas på olika sätt.
Exempel på sådant som påverkar värderingen är:
- läget och efterfrågan i området
- tomtens storlek och användningsmöjligheter
- byggnadens skick och underhåll
- om huset är vinterbonat
- vatten- och avloppslösning
- tillgång till väg året runt
- närhet till service och kommunikationer
En välskött sommarstuga med modern standard och god tillgänglighet är ofta enklare att värdera än ett äldre fritidshus med eftersatt underhåll eller begränsad användning under vinterhalvåret. Det innebär inte att äldre stugor är svåra att finansiera, men banken kan välja att vara mer försiktig i sin värdering.
Din ekonomi avgör hur stort lånet kan bli
Fastigheten är bara ena delen av bankens beslut. Minst lika viktigt är din återbetalningsförmåga.
Banken vill försäkra sig om att du klarar både dagens och morgondagens boendekostnader. Därför granskas bland annat din inkomst, dina befintliga lån, hushållets löpande utgifter och hur stora ekonomiska marginaler du har kvar varje månad. Ofta gör banken också en kalkyl där räntan antas vara betydligt högre än den aktuella bolåneräntan. Syftet är att säkerställa att ekonomin håller även om ränteläget förändras.
Har du redan en villa eller bostadsrätt med höga lån kan det påverka hur mycket du får låna till ett fritidshus. På samma sätt kan en låg skuldsättning och en stabil ekonomi göra att banken ser positivare på ansökan.
Tänk på den totala kostnaden
Lånet är bara en del av kostnaden för att äga en sommarstuga. Utöver ränta och amortering behöver du också räkna med löpande utgifter som försäkring, uppvärmning, el, vatten och avlopp, fastighetsavgift samt underhåll.
Äldre fritidshus kan dessutom kräva större investeringar än man först räknat med, exempelvis takbyte, dränering eller en ny avloppsanläggning. Det är därför klokt att räkna på hela ekonomin innan du bestämmer hur mycket du vill låna.
Belåna en sommarstuga du redan äger
Du behöver inte köpa ett nytt fritidshus för att kunna ansöka om ett lån. Om du redan äger en sommarstuga kan det finnas möjlighet att belåna den (eller höja befintliga lån) och använda pengarna till andra saker. Många fastighetsägare gör detta efter att fastigheten har stigit i värde eller när en del av de gamla lånen har amorterats ned. Det gäller för hus, radhus och lägenheter också, och samma regler gäller även för fritidshus.
Så att höja lånet på sommarstugan är i stort sett samma process som när man köper en fastighet, men med skillnaden att man inte kan höja lånet till de 90% som gäller vid köp av bostad eller fritidshus.
När kan det vara aktuellt att höja lånet på sommarstugan?
Behovet ser olika ut från person till person. För vissa handlar det om att finansiera förbättringar av fritidshuset, medan andra vill använda kapitalet till helt andra investeringar.
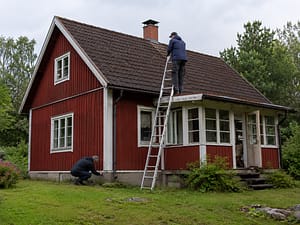
Vanliga exempel är:
- bygga ut sommarstugan
- renovera kök eller badrum
- installera kommunalt vatten och avlopp
- borra ny brunn
- byta tak eller fasad
- bygga attefallshus eller gäststuga
- köpa en ny investeringsfastighet
- samla dyrare lån till en lägre ränta
Många som höjer lånet gör det för att bygga ut eller renovera sommarstugan. Ur bankens perspektiv spelar det däremot stor roll vad pengarna ska användas till. En ny avloppsanläggning, ett takbyte eller en tillbyggnad kan göra fastigheten både mer användbar och enklare att sälja i framtiden. Ett nytt kök för 400 000 kronor behöver däremot inte innebära att marknadsvärdet ökar med lika mycket. Därför är det smart att se ett utökat bolån som en investering i ditt fritidshus – inte bara som ett sätt att frigöra pengar
Exempel: Med ny värdering kan du höja lånet
Anta att du köpte en sommarstuga för 2 500 000 kronor för några år sedan. Vid köpet lånade du 1 750 000 kronor och betalade resten med egna pengar.
Sedan dess har du amorterat ned lånet till 1 500 000 kronor samtidigt som området har blivit mer attraktivt. Banken gör nu en ny värdering och bedömer att sommarstugan är värd 3 300 000 kronor.
Det betyder inte att du automatiskt kan låna mellanskillnaden mellan det gamla och det nya värdet. Banken gör fortfarande en ny kreditprövning och tar hänsyn till belåningsgrad, amorteringskrav och din nuvarande ekonomi. Men den högre värderingen kan innebära att det finns ett betydligt större låneutrymme än tidigare.
För många som har en sommarstuga är detta en bra anledning till att be om en ny värdering efter större renoveringar eller efter flera års prisuppgång på marknaden.